

¿Sabes qué es el informe pericial en un siniestro?
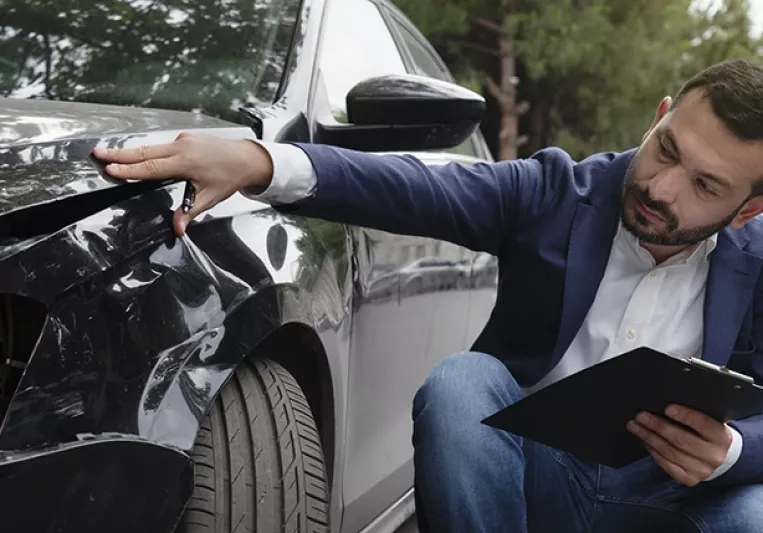
Si sufres un accidente y la aseguradora tiene que indemnizarte, enviarán a un perito. Te explicamos cómo se realiza el informe pericial y qué puedes hacer si no estás de acuerdo con la propuesta de indemnización. Si has sufrido un siniestro y tienes una póliza de seguro, la compañía recurrirá a un perito para que confirme las causas del accidente y elabore un documento con toda la información necesaria para pagarte la indemnización. El perito es un profesional especializado en la evaluación de daños, encargado de recabar todos los datos relacionados con el incidente y calcular la indemnización. Al final, realiza el informe pericial, un documento que puede ser de índole contable, psicológica o incluso forense, que la aseguradora usa para indemnizar los accidentes.
¿Cómo se elabora un informe pericial?
Acta de nombramiento y aceptación
Cuando des parte del siniestro y facilites todos los datos, la aseguradora nombrará a un perito, que recibirá esa información y se desplazará al lugar del accidente lo más rápido posible.
Determinar la causa del siniestro
En esta fase el perito decide si se admite a trámite el siniestro. En práctica, analiza lo ocurrido, intenta descubrir la causa y valora si se encuentra cubierta por la póliza. Lo usual es que realice una inspección ocular para examinar el lugar y recopilar datos. Debes facilitar cualquier tipo de información relacionada con el siniestro, desde fotos hasta facturas, vídeos o incluso noticias que avalen el suceso, como en los casos de lluvias torrenciales o tormentas eléctricas. De hecho, la ley indica que es responsabilidad del asegurado probar la preexistencia de los objetos.
Valorar el alcance de los daños
El perito realizará una valoración técnica de los daños sufridos como resultado del accidente y analizará la posibilidad de repararlos. En el informe pericial describirá de manera pormenorizada los daños y diferenciará los daños directos causados por el incidente de los desperfectos anteriores o los daños colaterales. En esta fase tendrá en cuenta el valor de los objetos dañados y aplicará la franquicia o carencia, en caso de que corresponda.
Calcular la propuesta de indemnización
Finalmente, el perito realizará una propuesta de indemnización, según los límites establecidos en la póliza, los elementos asegurados en el momento del siniestro y las consecuencias del mismo. Si se produce una situación de infraseguro, aplicará la regla proporcional. La compañía de seguros valorará esa propuesta y determinará la indemnización a pagar rigiéndose por una serie de procedimientos y cálculos estipulados.
¿Cómo utilizar y qué hacer después de recibir un informe pericial en un siniestro?
Después de recibir un informe pericial en un siniestro, es crucial entender cómo utilizarlo y qué acciones tomar. En primer lugar, debes revisar detalladamente el informe, examinando cada sección para comprender completamente las conclusiones, recomendaciones y detalles proporcionados por el perito. Es importante verificar la exactitud de la información y asegurarse de que todos los hechos relevantes estén correctamente documentados. Si tienes dudas sobre el contenido del informe, considera consultar con expertos en seguros o peritos independientes para obtener orientación adicional.
Una vez que hayas evaluado el informe, determina cuáles serán tus siguientes acciones en función de las conclusiones. Esto podría incluir iniciar el proceso de reclamación con tu compañía de seguros, buscar una compensación por daños o lesiones, o tomar medidas legales adicionales si es necesario. Asegúrate de seguir todos los procedimientos legales o administrativos necesarios y de mantener documentación adicional relacionada con el siniestro, como facturas de reparación o registros médicos.
Es importante mantener un seguimiento cercano del progreso de tu reclamación o caso legal, manteniendo contacto con tu compañía de seguros o abogado y proporcionando cualquier información adicional que se requiera para avanzar en el proceso de manera eficiente. Utilizar el informe pericial de manera efectiva te ayudará a tomar decisiones informadas y a avanzar en la resolución de tu siniestro de manera adecuada.
¿Qué puedes hacer si no estás de acuerdo con el informe pericial?
Como asegurado, tienes que dar tu conformidad con el informe pericial. Si das tu consentimiento, se elaborará el Acta de Acuerdo Amistoso, con la cual se cierra el informe. Una vez firmada, la aseguradora tendrá un plazo de cinco días para indemnizarte. Si el informe pericial no te convence, el artículo 38 de la Ley de Contrato de Seguros indica que puedes rechazar la propuesta de indemnización y contratar a un perito independiente, el cual se encargará de realizar su propio informe pericial y contactar con el perito de la aseguradora para llegar a un acuerdo, en cuyo caso se elaborará un acta conjunta para confirmar la indemnización. Si estos peritos no llegan a un acuerdo, ambas partes nombrarán a un tercer perito, que pagarán a partes iguales, a menos que una de las partes haya hecho una valoración desproporcionada de los daños, en cuyo caso tendría que asumir los gastos del nuevo peritaje.
Preguntas frecuentes sobre el informe pericial en un siniestro
¿Cómo afecta un informe pericial en un siniestro al proceso de reclamación de seguros?
Un informe pericial en un siniestro puede proporcionar evidencia crucial para respaldar una reclamación de seguros. La evaluación imparcial del perito puede ayudar a determinar la culpabilidad y la extensión de los daños, lo que facilita el proceso de indemnización por parte de la compañía de seguros.
¿Es obligatorio obtener un informe pericial en un siniestro?
No siempre es obligatorio obtener un informe pericial en un siniestro, pero puede ser muy útil en casos donde la responsabilidad o la extensión de los daños están en disputa. En muchos casos, las partes involucradas optan por obtener un informe pericial para respaldar sus reclamaciones.
¿Quién tiene acceso a un informe pericial en un siniestro?
Por lo general, las partes involucradas en el siniestro, como los asegurados, terceros afectados, abogados y compañías de seguros, pueden tener acceso al informe pericial. Sin embargo, el acceso puede estar restringido en algunos casos por motivos legales o de privacidad.


Técnicas de conducción preventiva para reducir riesgos al volante
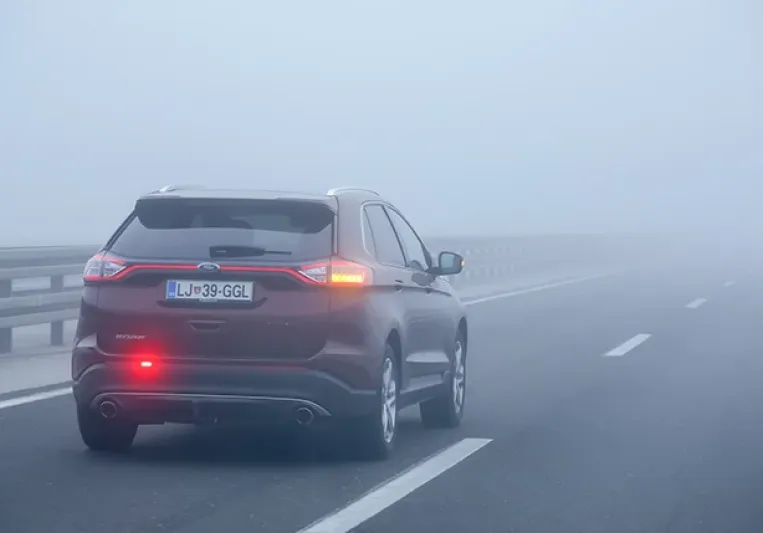
La conducción preventiva consiste en anticiparse a las situaciones que pueden aparecer durante un trayecto para disponer de tiempo y espacio suficiente para reaccionar. Para conseguirlo, hay tres aspectos especialmente importantes: observar lo que ocurre alrededor del vehículo, anticipar posibles riesgos y mantener un espacio de seguridad que permita maniobrar.
No se trata de conducir con miedo ni de intentar preverlo todo, sino de que, en caso de que se presente una situación inesperada, tengas más margen de maniobra.
Qué es la conducción preventiva
La conducción preventiva reúne un conjunto de técnicas destinadas a reducir situaciones de peligro mediante la observación, la anticipación y el mantenimiento de una distancia de seguridad adecuada.
La DGT resume estos principios en tres ideas: visión, anticipación y espacio.
- Mirar lejos y alrededor del vehículo permite detectar antes lo que está ocurriendo.
- Anticiparse da más tiempo para decidir.
- Y mantener espacio suficiente permite actuar si aparece un imprevisto.
Diferencia entre conducción preventiva, defensiva y eficiente
La diferencia principal radica en el objetivo y el enfoque de cada una.
La conducción preventiva busca evitar riesgos propios antes de que ocurran mediante la planificación.
La conducción defensiva se enfoca en reaccionar correctamente ante los errores de los demás.
La conducción eficiente persigue el ahorro de combustible y la sostenibilidad, optimizando el uso del motor.
Tipo de conducción | Enfoque principal | Actitud | Ejemplo de acción |
| Preventiva | Seguridad propia / Entorno | Proactiva (Evitar el riesgo) | Revisar la presión de neumáticos o planificar la ruta antes de salir. |
| Defensiva | Errores ajenos / Emergencias | Reactiva (Protegerse del peligro) | Frenar a tiempo o esquivar a un coche que se ha saltado un stop. |
| Eficiente | Ahorro energético / Costes | Económica / Ecológica | Conducir con marchas largas y mantener una velocidad constante. |
Aunque a menudo se confunden o se aplican juntas (especialmente la preventiva y la defensiva, que a veces se usan como sinónimos).
Principales técnicas de conducción preventiva
Estas son algunas de las técnicas que puedes aplicar en cualquier trayecto:
- Mira más allá y amplía tu campo de visión. No centres la atención únicamente en el vehículo que tienes delante. Observa lo que ocurre más adelante para detectar frenazos, cambios de carril, cruces o situaciones que puedan obligarte a modificar tu trayectoria.
- Comprueba los retrovisores con frecuencia. Necesitas saber qué ocurre delante, pero también a los lados y detrás. Son especialmente importantes antes de cambiar de carril, girar o realizar una maniobra.
- Mantén una distancia de seguridad suficiente. Aunque suene aburrido, te proporciona más tiempo para reaccionar ante cualquier imprevisto.
- Adapta la velocidad a la situación. Si detectas un posible riesgo, reducir la velocidad también aumenta tu margen disponible para actuar.
- Anticípate a las maniobras de otros conductores. No des por hecho que los demás van a actuar como esperas. Observa sus movimientos, señales y posición en la vía.
Conducción preventiva y conducción eficiente: cómo se complementan
Anticiparse también contribuye a conducir de forma más sostenible. Si eres capaz de detectar a tiempo lo que ocurre delante, evitarás frenazos y acelerones innecesarios y mantendrás una marcha más estable.
5 técnicas para reducir el consumo de combustible sin perder seguridad
- Mantén una velocidad lo más uniforme posible cuando las circunstancias lo permitan.
- Levanta el pie del acelerador con antelación cuando preveas que tendrás que reducir la velocidad.
- Evita salidas bruscas y frenazos repentinos innecesarios.
- Mantén una distancia de seguridad que te permita reaccionar sin recurrir constantemente al freno.
- Utiliza la marcha más larga posible y evita circular en punto muerto.
Errores habituales que rompen la conducción preventiva
La conducción preventiva requiere atención continua. Sistemas como el control de crucero adaptativo, la asistencia de mantenimiento de carril o la frenada automática pueden ayudar al conductor, pero no sustituyen su atención ni su responsabilidad al volante.
Algunos hábitos pueden provocar que pierdas precisamente esa capacidad de anticipación.
Distracciones al volante
Mirar el móvil, manipular el navegador, buscar algo dentro del coche o apartar la atención de la carretera durante unos segundos puede hacer que no detectes a tiempo un frenazo, un cambio de trayectoria o cualquier otro imprevisto. La conducción preventiva empieza por mantener la atención en la vía.
Exceso de confianza
Conocer bien una ruta, conducir habitualmente por la misma carretera o llevar muchos años al volante no significa que puedas bajar la guardia. Confiar demasiado en que los demás conductores actuarán como esperas puede hacer que dejes de anticiparte a sus posibles errores.
Confiar demasiado en los sistemas de asistencia (ADA) también puede ser un problema. Euro NCAP evalúa precisamente cómo estos sistemas asisten al conductor y cómo mantienen su participación en la conducción.
Conducción reactiva
Frenar cuando el vehículo de delante ya ha frenado o cambiar de dirección cuando el obstáculo ya está encima son ejemplos de conducción reactiva. Ya llegas tarde para considerarlo conducción preventiva, porque no actúas antes.
Cómo practicar la conducción preventiva en el día a día
No necesitas cambiar por completo tu forma de conducir. Puedes empezar incorporando estas comprobaciones a cada trayecto:
Checklist de conducción preventiva
✔️ ¿Estoy mirando más allá del vehículo que tengo delante?
✔️ ¿Sé qué ocurre a mi alrededor en todo momento gracias a los retrovisores?
✔️ ¿Mantengo una distancia suficiente para reaccionar?
✔️ ¿Estoy adaptando la velocidad a lo que ocurre en la vía?
✔️ ¿He previsto qué podría hacer si otro vehículo comete un error?
✔️ ¿Estoy conduciendo sin distracciones?
✔️¿Estoy utilizando los sistemas de asistencia como ayuda y no como sustituto de mi atención?
Según vayas incorporando estas comprobaciones a tu forma de conducir, más tranquilo te sentirás al volante.
Conduce con cabeza y con la mejor cobertura: seguro de coche Génesis
La conducción preventiva puede ayudarte a reducir situaciones de riesgo, pero no elimina la posibilidad de sufrir un accidente. Por eso, además de conducir con atención, conviene contar con un seguro que responda cuando lo necesites.
Con Génesis, solo pagas por lo que necesitas. Con el comparador de precios del seguro de coche, tienes tu presupuesto en menos de 2 minutos. Después eliges qué modalidad es la que prefieres. Todo 100 % online.
TE INTERESA:
- Siete consejos para ahorrar combustible en tus viajes largos
- Consejos para conducir con niebla
- ¿Cómo rellenar un parte amistoso de accidente?
Preguntas frecuentes sobre conducción preventiva
¿Qué técnicas son básicas en la conducción preventiva?
Las técnicas básicas son observar lo que ocurre alrededor del vehículo, mirar un poco más allá del coche de delante y de detrás, utilizar los retrovisores, mantener una distancia de seguridad adecuada y adaptar la velocidad. Todo ello para anticiparse a posibles situaciones de peligro.
¿La conducción preventiva ayuda a ahorrar combustible?
Sí. Anticiparse a lo que ocurre permite reducir frenazos y acelerones innecesarios y mantener una velocidad más uniforme. Por tanto, la conducción preventiva y la eficiente pueden complementarse.
¿Reduce la conducción preventiva el riesgo de accidente?
Reduce las situaciones de riesgo porque permite detectar antes los posibles peligros y disponer de más tiempo y espacio para reaccionar. Sin embargo, no elimina el riesgo de accidente, ya que también intervienen factores relacionados con otros conductores, la vía y las circunstancias del trayecto.