
Arreglar el coche después de dar parte: ¿cuánto tiempo tiene el taller para repararlo?
Coche - Cross content
Tras un accidente, lo último que quieres es quedarte sin coche más tiempo del necesario. Sin embargo, una de las dudas más habituales es cuánto puede tardar realmente la reparación y si existe algún plazo legal que obligue al taller o al seguro a actuar en un tiempo concreto. Aquí tienes una guía clara para entender qué ocurre, qué dice la normativa y qué puedes hacer si algo se retrasa.
Qué ocurre una vez que das el parte del accidente
Después de comunicar el siniestro, se activa todo el proceso de gestión entre aseguradora, perito y taller. Es una fase en la que intervienen varios actores, y eso influye directamente en los tiempos. Todo comienza cuando das el parte del accidente.
Peritación y valoración de daños: cuánto tarda
En primer lugar, es un perito el que evalúa los daños del vehículo y determina el coste de la reparación.
Este proceso suele ser relativamente ágil, pero depende de factores como:
- La gravedad del accidente.
- La disponibilidad del perito.
- Si hay discrepancias entre aseguradoras.
En la práctica, puede resolverse en pocos días, aunque en siniestros más complejos puede alargarse algo más. Hasta que no hay informe pericial aprobado, el taller no suele empezar la reparación.
Plazos legales para la reparación del coche tras un parte
Cuando hablamos de “plazos”, en realidad hay que diferenciar dos cosas:
- Los plazos legales de la aseguradora (sí están regulados).
- El tiempo de reparación del taller (no tiene un límite fijo en días).
La normativa que regula los plazos legales está recogida en la Ley 50/1980, de 8 de octubre, de Contrato de Seguro.
Qué dice la ley sobre los tiempos de reparación en talleres concertados
La ley no establece un número concreto de días para reparar un coche. En su lugar, obliga a que todo el proceso del siniestro se gestione con diligencia y sin retrasos injustificados.
Por eso, en la práctica:
- El taller debe darte un plazo estimado de reparación.
- La aseguradora debe agilizar la autorización y gestión.
- Y cualquier demora debe estar justificada.
Cuándo empieza a contar el plazo de reparación
Aquí es donde suele haber confusión. Legalmente, los plazos que sí están definidos son estos:
- El conductor tiene 7 días para comunicar el siniestro.
- 40 días para que la aseguradora pague el importe mínimo o avance la indemnización.
- 3 meses para emitir una respuesta motivada en seguros de responsabilidad civil.
La reparación, como tal, comienza cuando:
- El coche está en el taller.
- Se ha hecho la peritación.
- La aseguradora ha dado el visto bueno.
Y desde ahí, el criterio es que se haga en un tiempo razonable.
Factores que pueden alargar el tiempo de reparación
No todos los retrasos dependen del taller o del seguro. Hay causas externas que pueden influir bastante en los tiempos.
Disponibilidad de piezas y recambios
Uno de los motivos más frecuentes de retraso. Si hay que pedir piezas específicas o importarlas, el plazo se alarga.
Carga de trabajo del taller
En épocas con más siniestros o de alta movilidad (por ejemplo, en vacaciones de verano), los talleres suelen acumular trabajo.
Complejidad de los daños tras el accidente
No es lo mismo reparar un paragolpes que intervenir en la estructura del vehículo. Cuanto más compleja sea la reparación, más tiempo necesitará.
Si necesitas localizar un taller cercano, puedes usar el buscador de talleres Génesis.
Qué derechos tienes si el taller se retrasa
Aunque no haya un plazo fijo, eso no significa que el taller o la aseguradora puedan retrasarse sin motivo. Tienes derechos como cliente del taller que puedes ejercer si detectas demoras injustificadas.
Cómo reclamar si la reparación supera el plazo acordado
Si el coche no está listo dentro del tiempo estimado que te indicaron, lo primero es pedir explicaciones. A partir de ahí, puedes seguir estos pasos:
- Solicita al taller un informe del estado de la reparación y el motivo del retraso.
- Contacta con tu aseguradora para que medie en la gestión.
- Si no obtienes respuesta, presenta una reclamación formal por escrito.
Es importante que exista un plazo previamente acordado o documentado.
Qué cubre el vehículo de sustitución mientras dura la reparación
Algunas pólizas de seguros incluyen coche de sustitución. Por lo general, esta cobertura:
- Puede estar limitada en días.
- Depende del tipo de póliza contratada.
- Puede activarse solo en determinados supuestos (accidente, robo, avería, etc.)
Revisa las condiciones particulares de tu seguro de coche para saber con certeza si tienes incluida esta cobertura. En Génesis la ofrecemos como opcional (para aquellos que necesitan contar con un vehículo para trabajar o hacen desplazamientos diarios) y desde el primer día que tu coche esté en el taller.
Cómo saber si tu seguro cubre todos los gastos de reparación
No todos los seguros responden igual ante un siniestro. Saber qué cubre exactamente tu póliza te evita sorpresas cuando el coche entra en el taller.
Antes de dar por hecho que todo está incluido, conviene revisar aspectos como el tipo de seguro, la existencia de franquicia o quién ha sido el responsable del accidente.
En líneas generales:
- Un seguro a terceros cubre daños a terceros, pero no los propios.
- Un terceros ampliado añade coberturas como lunas, robo o incendio.
- Un seguro a todo riesgo cubre daños propios, con franquicia o sin ella.
Con Génesis, gestionamos tu siniestro de principio a fin
Después de un accidente, lo más importante es que no tengas que preocuparte por cada paso del proceso. Desde la peritación hasta la reparación, contar con una buena gestión marca la diferencia en tiempos y tranquilidad.
Si buscas una cobertura que te acompañe en todo el proceso, puedes contratar seguro de coche en Génesis y tener una gestión más ágil y clara desde el primer momento. Todo 100% online, sin desplazamientos innecesarios.
TE INTERESA:
- Reventón en la rueda: ¿Lo cubre el seguro?
- Coberturas de los seguros de coche con Génesis.
- Rayones y vandalismo: ¿lo cubre tu seguro de coche?
Preguntas frecuentes sobre el tiempo para arreglar un coche
¿Existe un plazo máximo legal para que el taller repare mi coche?
No existe un plazo máximo legal en días para que el taller repare tu coche. La normativa en España, recogida en la Boletín Oficial del Estado (Ley de Contrato de Seguro), obliga a que la gestión del siniestro se realice en un tiempo razonable, pero no fija un límite concreto para la reparación.
¿Qué pasa si el taller tarda más de lo acordado en reparar mi coche?
Si el taller supera el plazo acordado sin justificación, puedes reclamar. Primero al propio taller y después a tu aseguradora. Si hay perjuicios, podrías exigir compensación, especialmente si no se ha actuado con diligencia.
¿Tengo derecho a un coche de sustitución mientras reparan el mío?
Solo tienes derecho a un coche de sustitución si tu póliza lo incluye. Esta cobertura suele tener limitaciones de días y condiciones específicas, por lo que conviene revisar tu seguro.
¿Puedo llevar mi coche a un taller que no sea el concertado con mi seguro?
Sí, puedes elegir taller, salvo que tu póliza establezca condiciones concretas. Sin embargo, acudir a un taller no concertado puede implicar tiempos de gestión más largos o diferencias en la tramitación.
¿Cómo afecta una reparación larga a mi cobertura de vehículo de sustitución?
Si la reparación dura más que el límite de días de tu cobertura, el seguro dejará de cubrir el vehículo de sustitución. A partir de ese momento, tendrás que asumir el coste o buscar alternativas.


Animales cinegéticos: qué son y cómo cubre tu seguro un accidente con ellos
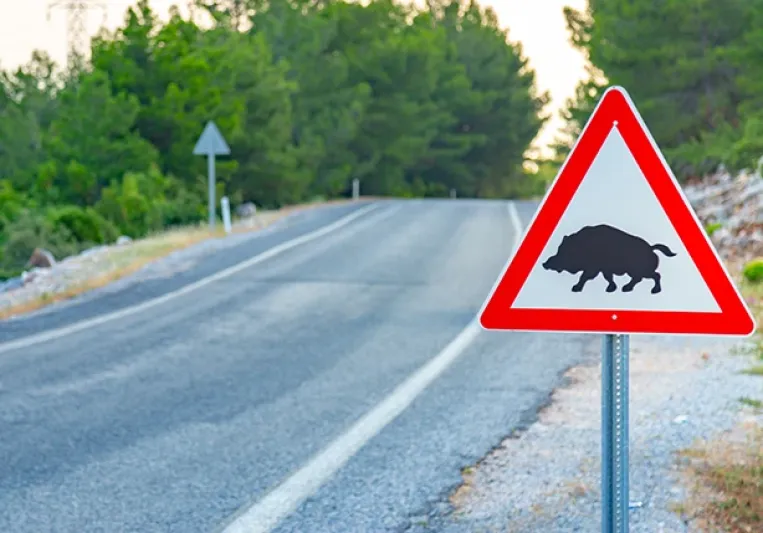
Si conduces habitualmente por carreteras secundarias o zonas rurales, encontrarte con un jabalí, un corzo o un ciervo no es una situación tan excepcional como puede parecer. En 2024 se registraron más de 36.000 siniestros viales con animales.
Pero ¿quién paga los daños si el animal se cruza en la carretera? ¿Lo cubre el seguro? La respuesta depende tanto de las circunstancias del accidente como de las coberturas que tengas contratadas.
Qué son los animales cinegéticos y por qué importan en la carretera
Los animales cinegéticos son especies de fauna silvestre cuya captura mediante la actividad de la caza o la pesca está legalmente autorizada y regulada por la administración competente.
Ejemplos de especies cinegéticas más habituales en España
Este tipo de animal se considera de caza mayor. De hecho, en 2024 el jabalí fue el animal más implicado en accidentes de carretera, seguido del corzo y, con más diferencia, el ciervo.
Por otro lado, se consideran de caza menor las liebres, conejos o codornices. Que tienen mucho menor impacto.
Dónde es más frecuente un accidente con animales cinegéticos
Estos accidentes se concentran especialmente en vías interurbanas y zonas donde existe una mayor presencia de fauna. La DGT señala también una mayor incidencia en los meses de otoño e invierno.
Por eso, si circulas por una zona señalizada como de paso de animales, conviene reducir la velocidad y aumentar la atención.
¿Quién es responsable de un accidente con un animal cinegético?
Según la Disposición adicional séptima de la Ley de Tráfico, el responsable es el conductor del vehículo. Pero la propia norma contempla excepciones.
Responsabilidad del titular del coto de caza según la Ley de Tráfico
El titular del aprovechamiento cinegético, o en su defecto el propietario del terreno, será el responsable cuando el accidente sea consecuencia directa de una cacería colectiva de una especie de caza mayor realizada ese mismo día o que haya terminado en las 12 horas anteriores al atropello.
También podría existir responsabilidad del titular de la vía cuando el accidente se produzca por no haber reparado una valla de cerramiento en plazo o por no disponer de la señalización específica exigida en determinados tramos con alta accidentalidad.
Casos en los que la responsabilidad recae en el conductor
Si el animal irrumpe en la carretera y no concurre ninguna de las anteriores circunstancias, la responsabilidad por los daños corresponde al conductor. Además, la ley establece que no puede reclamarse al responsable por el valor del animal que haya irrumpido en la vía.
Cómo cubre el seguro de coche un accidente con animales cinegéticos
Que la responsabilidad recaiga en el conductor no significa necesariamente que tenga que asumir personalmente todos los daños del vehículo. En este punto importa la modalidad de seguro y, sobre todo, si incluye cobertura de daños propios y/o por colisión con animales cinegéticos.
Diferencia de cobertura entre terceros, todo riesgo y todo riesgo con franquicia
La cobertura de un accidente con un animal cinegético depende de la modalidad y de las coberturas que tengas contratadas. En Génesis, la colisión con animales cinegéticos está incluida por defecto en el seguro a terceros ampliado, aunque también puedes eliminarla. En otras modalidades puedes contratarla de forma opcional.
| Modalidad | Daños propios por el impacto con un animal |
| Seguro de coche a terceros | No están cubiertos por la responsabilidad civil obligatoria. Hay que consultar si la póliza incorpora esta cobertura específica adicional o si puedes incluirla como opcional. |
| Terceros ampliado | Depende de si lo tienes contratado como cobertura opcional. |
| Todo riesgo con franquicia | Opcional. Además, los daños propios están cubiertos, aplicándose la franquicia establecida en la póliza. |
| Todo riesgo sin franquicia | En este caso tienes daños propios incluidos, pero debes asegurarte de que también incluye la colisión con animales cinegéticos o añadir la opción. |
Por tanto, no basta con saber qué modalidad de seguro de coche tienes. Comprueba las coberturas que figuran en tu póliza.
Qué documentación necesitas para reclamar: atestado, fotos y testigos
Después de un accidente con un animal, reúne toda la información que ayude a acreditar cómo ocurrió:
- Atestado de la autoridad competente, especialmente si ha habido daños importantes o personas heridas.
- Fotografías del vehículo, del lugar del accidente, del animal y de la señalización existente.
- Datos de posibles testigos.
- Fecha, hora y ubicación exacta del siniestro.
- Si es posible, información sobre la presencia de un coto o de señales que adviertan del paso de animales.
Conserva esta documentación y comunícala a tu aseguradora al declarar el siniestro.
Qué hacer si tienes un accidente con un jabalí, ciervo u otro animal
Lo primero es evitar que el accidente provoque otro. Después, deja constancia de lo ocurrido y comunica el siniestro a tu aseguradora.
Pasos inmediatos: seguridad, atestado y aviso a la aseguradora
- Detén el vehículo en un lugar seguro y señaliza la situación con tu baliza V16.
- No te acerques al animal, especialmente si está herido o desorientado.
- Llama a las autoridades para dejar constancia del accidente (al 112 si hay heridos).
- Haz fotografías del vehículo, la carretera, las señales y los daños, siempre que puedas hacerlo sin ponerte en peligro.
- Contacta con tu aseguradora y sigue sus indicaciones para tramitar el siniestro.
Si tienes contratada una modalidad con daños propios, revisa las condiciones de tu póliza para saber cómo se aplica la cobertura de «Colisión con animales cinegéticos».
Conduce protegido ante cualquier imprevisto: seguro de coche Génesis
Un encuentro con un animal puede ocurrir incluso si conduces con precaución. Por eso, además de adaptar la velocidad en zonas de paso de fauna y mantener la atención, conviene tener claro qué daños cubre tu seguro antes de necesitarlos.
Con Génesis, pagas solo por lo que necesitas. Puedes elegir entre distintas modalidades y añadir o quitar coberturas. Por ejemplo, la cobertura por accidentes con animales cinegéticos es una cobertura opcional en todas las modalidades de nuestros seguros de coche. En el seguro de coche a terceros ampliado aparece por defecto, pero puedes quitarla si consideras que solo vas a moverte en urbano o que en tu caso no es necesario.
TE INTERESA:
- ¿Cómo actuar ante un accidente con una bicicleta?
- Edad máxima para conducir en España
- En qué casos puedes cancelar el seguro de coche
Preguntas frecuentes sobre animales cinegéticos y seguros de coche
¿Qué se considera un animal cinegético?
Son especies de fauna silvestre que pueden ser objeto de caza. Los más habituales en los accidentes de tráfico son el jabalí, el corzo y el ciervo.
¿Quién paga los daños de un accidente con un jabalí en la carretera?
Como regla general, la Ley de Tráfico atribuye al conductor la responsabilidad por los daños causados por el atropello de una especie cinegética. Existen excepciones, entre ellas los accidentes que sean consecuencia directa de determinadas acciones de caza colectiva o de determinados incumplimientos relacionados con la vía.
¿Mi seguro a terceros cubre un accidente con un animal cinegético?
No siempre. El seguro a terceros cubre la responsabilidad civil frente a terceros, pero los daños propios del vehículo requieren consultar las coberturas contratadas y las condiciones concretas de la póliza.
¿Puedo reclamar al titular del coto de caza?
Solo en determinadas circunstancias. La Ley de Tráfico contempla la responsabilidad del titular del aprovechamiento cinegético cuando el accidente sea consecuencia directa de una acción de caza colectiva de una especie de caza mayor realizada ese mismo día o que haya terminado en las 12 horas anteriores. También existen supuestos relacionados con el propietario del terreno o el titular de la vía.