

¿El seguro de hogar cubre hurtos en la calle? Móvil, bici y joyas
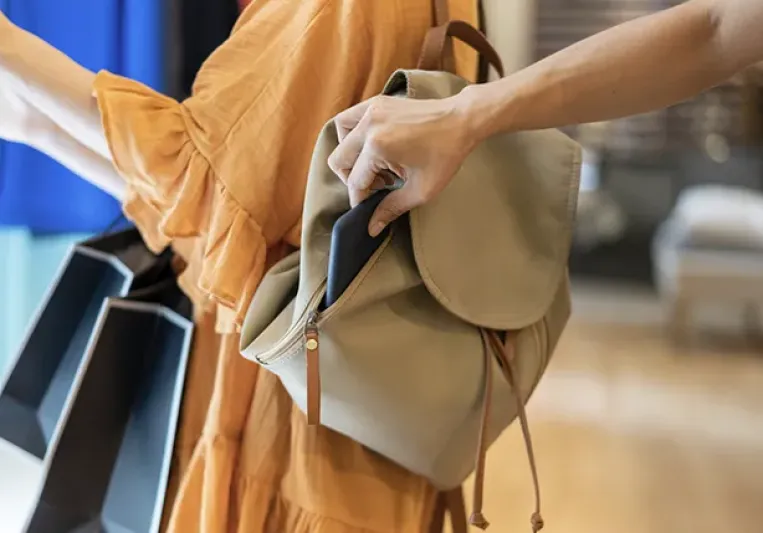
Si te han robado el móvil en el metro, la bici en la calle o el bolso, lo lógico es pensar si puede estar cubierto por algún seguro, como el de hogar. Y generalmente la respuesta es que depende del tipo de robo, de si tienes una cobertura específica para objetos fuera de la vivienda y de qué dice tu póliza sobre cada bien en concreto. No todos los seguros de hogar protegen lo que llevas encima cuando sales de casa, y los que lo hacen suelen poner condiciones claras.
Te explicamos cómo funciona esta cobertura, qué diferencia hay entre robo y hurto, y qué ofrece en este terreno el seguro de hogar de Génesis.
Qué cubre el seguro de hogar dentro y fuera de la vivienda
La protección de un seguro de hogar se reparte en dos bloques:
- El continente (la estructura de la vivienda)
- El contenido (lo que hay dentro).
Cuando hablamos de robo, la cobertura más extendida en el mercado protege los bienes que están dentro de la vivienda y los daños que el ladrón provoca al forzar puertas, ventanas o cerraduras para entrar.
Salir de ese perímetro cambia las reglas. Muchas aseguradoras tratan el robo fuera de casa como una garantía aparte, sujeta a límites de indemnización más bajos y a requisitos concretos, como que el robo se haya producido con violencia o intimidación. Antes de dar por hecho que estás protegido en la calle, conviene revisar las coberturas del seguro de hogar que tienes contratadas.
¿El seguro cubre el robo del móvil fuera de casa?
En la mayoría de pólizas, no de forma automática. El móvil forma parte del contenido de tu vivienda mientras está dentro de ella, pero cuando lo llevas en el bolsillo o el bolso fuera de casa, su protección depende de si tu seguro incluye una garantía específica para objetos personales fuera del hogar.
En qué circunstancias puede estar cubierto
La distinción que marca la diferencia es el uso de violencia o intimidación. Si te quitan el móvil de la mano mediante un tirón o una amenaza, eso se considera atraco, y algunas pólizas con cobertura ampliada sí lo indemnizan.
Si el móvil desaparece de tu mesa en una terraza sin que nadie te haya tocado ni amenazado, eso es un hurto, y la mayoría de aseguradoras lo excluyen de la protección fuera de casa.
Límites habituales de indemnización para objetos personales
Cuando esta cobertura existe, suele venir con un límite económico por siniestro y por año, normalmente más bajo que el límite general del contenido. También es habitual que la aseguradora exija denuncia policial y, en algunos casos, justificantes de compra del aparato. Antes de reclamar, comprueba el límite exacto que figura en tus condiciones particulares.
¿El seguro cubre el robo de la bicicleta fuera del hogar?
La bicicleta suele tratarse de forma distinta al resto de objetos personales, precisamente porque pasa más tiempo fuera de la vivienda que dentro. La mayoría de las pólizas excluyen expresamente el robo de bicicletas en la calle, aunque sí cubran las que están guardadas en el trastero o el garaje cuando hay fuerza en el acceso.
Robo en la calle vs robo en un lugar cerrado
Si te roban la bici atada con candado en la vía pública, la mayoría de seguros de hogar no responde, salvo que tengas una cobertura específica de objetos fuera del hogar que lo contemple expresamente. Si la bici está en tu garaje o trastero y el ladrón entra forzando la puerta, esa situación se considera un robo dentro del hogar y tiene más opciones de estar cubierta, según los términos de tu póliza.
Diferencia entre extravío y robo a efectos del seguro
Ningún seguro de hogar cubre la simple pérdida o extravío de un objeto. Para que haya derecho a reclamación, tiene que haber sustracción por parte de un tercero, no un descuido. Si dejas la bici sin vigilancia y desaparece sin que sepas qué ha pasado, las aseguradoras suelen tratarlo como una incidencia distinta al robo propiamente dicho.
Joyas y objetos de valor: cobertura especial fuera de casa
Las joyas, relojes de valor, piezas de oro o plata y otros objetos de valor especial reciben un trato diferenciado en casi todas las pólizas de hogar, tanto dentro como fuera de la vivienda.
Esto no es casualidad: su valor suele superar con creces el de otros bienes del contenido y las aseguradoras necesitan conocer exactamente qué están asegurando.
Por qué las joyas requieren declaración específica en la póliza
Para que una joya esté cubierta en caso de robo, lo habitual es que tengas que declararla de forma expresa en la póliza, indicando su valor y, en muchos casos, aportando factura, tasación o fotografía. Sin esa declaración previa, la mayoría de aseguradoras no la indemniza como objeto de valor, aunque sí puedan reconocerla parcialmente dentro del límite genérico del contenido.
Este requisito existe precisamente porque, sin probar el valor y la existencia del bien antes del siniestro, resulta muy difícil acreditarlo después.
Robo en viaje: ¿cubre el seguro de hogar?
Algunas pólizas amplían la protección del contenido a los bienes que viajan contigo durante un desplazamiento temporal, normalmente vinculada a garantías como incendio o agua, no al robo.
Si tu intención es viajar con joyas u objetos de valor y necesitas protección frente a robo o pérdida durante el trayecto, lo más habitual en el sector es recurrir a un seguro específico de viaje o de objetos personales, ya que el seguro de hogar no siempre extiende esta cobertura a desplazamientos fuera de España.
Qué suele cubrir el seguro de hogar fuera de casa y qué no
Situación | Cobertura habitual en el mercado |
|---|---|
Robo con violencia o intimidación (atraco) en la calle. | Puede estar cubierto si tienes la garantía específica contratada. |
Hurto sin violencia (descuido, tirón sin contacto). | Normalmente excluido. |
Extravío o pérdida del objeto. | Nunca cubierto. |
Joyas declaradas expresamente en póliza. | Puede estar cubierto dentro del límite pactado. |
Joyas sin declarar. | No está cubierto. |
Bicicleta atada en la calle. | Habitualmente excluida, salvo cobertura específica. |
Robo de llaves con riesgo para el acceso a la vivienda. | Cubierto por asistencia de cerrajería urgente. |
Sustracción de identidad digital. | Cubierto en pólizas con protección de vida digital. |
Cómo reclamar al seguro si te roban fuera de casa
Si sufres un robo en la calle y tu póliza incluye cobertura para esta situación, el primer paso siempre es el mismo: actuar rápido y documentar todo lo que puedas.
1. Denuncia policial: el paso imprescindible
Sin denuncia, no hay reclamación posible. Acude a la comisaría o presenta la denuncia online lo antes posible, detallando qué te han robado, cómo ha ocurrido y, si lo sabes, el valor aproximado de los objetos. La aseguradora va a pedirte una copia de esta denuncia para tramitar cualquier solicitud.
2. Documentación para acreditar el valor del bien robado
Guarda o recupera todo lo que pueda demostrar que tenías ese objeto y cuánto valía: factura de compra, foto del objeto, correo de confirmación de compra online o la tasación si se trata de una joya. Cuanta más prueba documental tengas, más fácil será que la aseguradora reconozca la indemnización.
Checklist rápido para reclamar:
- Presenta denuncia policial cuanto antes.
- Conserva la copia de la denuncia con número de referencia.
- Reúne facturas o recibos de compra del objeto robado.
- Recopila las fotos del objeto (por ejemplo, fotos previas del móvil o la bici).
- Anota fecha, hora y lugar exacto del robo con el máximo detalle posible.
- Comunica el siniestro a tu aseguradora dentro del plazo que marca tu póliza.
Si necesitas iniciar este proceso con Génesis, aquí tienes cómo contactar en caso de siniestro para resolver tu situación cuanto antes.
Con el seguro de hogar de Génesis, protegido también fuera de casa
Conocer los límites de tu póliza antes de que ocurra un imprevisto te ayuda a tomar mejores decisiones y a saber a quién acudir en cada caso. El seguro de hogar Génesis protege tu vivienda y tu contenido dentro del hogar, e incluye asistencia jurídica, protección de la vida digital y asistencia urgente que también te ayudan cuando el problema empieza fuera de casa.
TE INTERESA:
- ¿El seguro cubre la reparación de electrodomésticos?
- Qué cubre el contenido de un seguro de hogar
- Garantías del seguro de inquilino
Preguntas frecuentes sobre si el seguro de hogar cubre el robo fuera de casa
¿El seguro de hogar cubre si me roban la cartera en la calle?
Depende de la póliza. Si el robo se produce con violencia o intimidación y tienes contratada una cobertura específica de robo fuera del hogar, puedes estar indemnizado dentro de los límites pactados. Si te la sustraen sin que medie violencia (hurto), la mayoría de aseguradoras no lo cubre.
¿Tengo que declarar las joyas de valor en la póliza para que estén cubiertas?
Sí, en la mayoría de los casos. Las joyas y objetos de valor especial necesitan una declaración expresa en la póliza, normalmente acompañada de factura, tasación o fotografía, para que la aseguradora las reconozca como tales y aplique el límite de indemnización correspondiente.
¿El seguro cubre el robo de la bici si la dejé en la calle sin candado?
Lo habitual es que no, por dos motivos: la mayoría de pólizas excluyen el robo de bicicletas en la vía pública y la falta de candado puede interpretarse como negligencia, lo que reduce aún más las opciones de cobertura aunque la tuvieras contratada.
¿Qué pasa si me roban el portátil en una cafetería?
Si no hay violencia ni intimidación, se trata de un hurto y la mayoría de seguros de hogar no cubre esta situación fuera de la vivienda. Revisa tu póliza para comprobar si tienes una garantía específica de objetos personales que lo incluya.
¿El seguro de hogar cubre robos cuando estoy de vacaciones en el extranjero?
En general, no de forma automática. La protección del contenido de tu vivienda no suele extenderse al robo de objetos personales mientras viajas fuera de España. Si quieres ir protegido durante tus desplazamientos, lo recomendable es contratar un seguro de viaje específico.


Robo en casa: qué hacer en las primeras 24 horas y cómo reclamar al seguro

Si descubres que han entrado a robar en casa, lo primero es mantener la calma y evitar tocar o mover nada. Las primeras horas son importantes tanto para facilitar la investigación como para poder reclamar los daños y bienes sustraídos al seguro.
Qué hacer en las primeras 24 horas tras un robo en casa
Ojalá no le pasase a nadie, porque además del disgusto de que te pegan, los destrozos que hacen y lo que se lleven de valor, no deja de ser tu rincón, tu refugio, tu lugar seguro. Pero si te roban en casa, sigue estos pasos:
- No entres ni manipules nada si sospechas que los ladrones pueden seguir dentro. Aléjate y llama al 112 si existe una situación de peligro o necesitas asistencia inmediata.
- No limpies ni recojas nada todavía. Evita tocar puertas, ventanas, cerraduras, muebles u objetos que puedan contener huellas u otras evidencias.
- Haz fotografías de los daños, pero sin alterar la escena. Puertas, ventanas, cerraduras, cajones o muebles dañados pueden ser relevantes para determinar cómo se produjo el robo.
- Habla con tus vecinos, por si vieron algo o si hay cámaras cercanas.
- Presenta una denuncia ante la Policía Nacional o la Guardia Civil. Detalla todos los objetos que sepas que han desaparecido y aporta fotografías, números de serie o cualquier otro dato que pueda ayudar a identificarlos.
- Comunica el siniestro a tu aseguradora cuanto antes. La póliza establece el procedimiento y el plazo para comunicarlo.
- Haz una lista de lo sustraído. Incluye marca, modelo, características, número de serie si lo tienes y valor aproximado. No es necesario que tengas toda la información en el primer momento, puesto que puedes completar la relación posteriormente si localizas documentación adicional.
Cómo reclamar al seguro de hogar tras un robo
Una vez presentada la denuncia, comunica el robo a la aseguradora. La compañía te pedirá toda la documentación que tengas para comprobar qué ha ocurrido y valorar los daños y bienes afectados.
Plazo para avisar a la aseguradora
El artículo 16 de la Ley de Contrato de Seguro establece, con carácter general, un plazo de siete días desde que se conoce el siniestro para comunicarlo al asegurador, salvo que la póliza establezca un plazo más amplio.
Sin embargo, aunque dispongas de esos días, no conviene esperar. Cuanto antes comuniques el robo, antes se empieza a tramitar el siniestro y permite a la compañía revisar la documentación que necesite.
Qué documentación necesitas: denuncia, facturas y fotos
Prepara toda la información que permita acreditar el robo y los bienes sustraídos y así evitar demoras en la indemnización de tu seguro de hogar:
- Copia de la denuncia.
- Relación de los objetos robados, con marca, modelo, características y valor aproximado.
- Facturas o tickets de compra, cuando los tengas.
- Fotografías de los objetos, si dispones de ellas.
- Números de serie o documentación de electrodomésticos, dispositivos electrónicos, bicicletas u otros bienes.
- Fotografías de los daños causados en puertas, ventanas, cerraduras o mobiliario.
- Cualquier otra documentación que pueda demostrar la existencia y valor de los bienes.
Me han robado en casa sin forzar la cerradura: ¿cubre el seguro?
La respuesta depende de si se considera robo. Porque si no hubo fuerza, podría considerarse un «hurto». Como, por ejemplo, si por descuido dejas la puerta abierta.
También es verdad que muchas veces los ladrones utilizan técnicas como el bumping, radiografías o ganzúas que, aunque no rompan la cerradura, se considera atraco y las aseguradoras te cubren.
Así que, en estos casos, habrá que conseguir prueba del delito para demostrarlo.
Por qué algunas pólizas exigen signos de «fuerza»
Las pólizas de seguro de hogar suelen diferenciar entre robo, hurto y otras formas de sustracción. Por eso, no conviene asumir que cualquier robo sin daños en una puerta queda excluido ni, al contrario, que siempre está cubierto.
Qué hacer si no hay signos visibles de forzamiento
Denuncia igualmente los hechos ante la Policía y comunícalos a la aseguradora. Explica cómo descubriste el robo y qué bienes faltan.
Si no hay daños visibles en puertas o ventanas, indícalo en la denuncia y comunícalo a la aseguradora. No manipules la cerradura ni repares nada antes de que puedan revisar la vivienda.
Después, aporta cualquier indicio que contribuya a aclarar cómo se produjo la entrada y a acreditar los bienes sustraídos: fotografías, números de serie, justificantes de compra u otros documentos que conserves.
La Policía puede investigar las circunstancias de la entrada y la aseguradora determinará la cobertura aplicable según las condiciones de tu contrato.
Me han robado y no tengo facturas: ¿puedo reclamar igualmente?
No tener la factura de un objeto robado no significa automáticamente que no puedas reclamarlo. Lo importante será poder acreditar, en la medida de lo posible, que el bien existía y cuál era su valor.
Puedes buscar otras pruebas:
- Extractos bancarios o movimientos de la tarjeta con los que pagaste.
- Fotografías del objeto en casa.
- Correos electrónicos de confirmación de compra.
- Garantías, manuales o documentación del producto.
- Número de serie o registro del fabricante.
- Fotografías o vídeos en los que aparezca el bien.
- Testimonios u otra documentación que ayude a demostrar su existencia.
Con Génesis Hogar, tienes incluida la cobertura para objetos de arte, colecciones, instrumentos musicales y objetos de un valor especial, siempre que su valor unitario no sea superior a 3.000 euros.
Cómo evitar robos en casa: medidas de prevención básicas
El riesgo de robo lo tenemos todos. Aunque teóricamente, cuanto más difícil se lo pongamos a los ladrones, menor probabilidad de que ni siquiera lo intenten, ¿verdad?
Pues vamos a intentarlo.
Medidas físicas: cerraduras, alarmas y rejas
Revisa los puntos de acceso de la vivienda, especialmente puertas, ventanas, terrazas y patios.
Algunas medidas habituales son:
- Cambia una cerradura antigua por una de seguridad y utiliza bombines resistentes a técnicas habituales de robo por intrusión (antibumping, antiimpresioning, antitaladro, etc.).
- Instala una alarma que detecte una intrusión y avise cuando alguien entre en la vivienda.
- Refuerza puertas y ventanas accesibles con sistemas de cierre adicionales.
- Coloca rejas en ventanas y otros accesos especialmente expuestos, siempre que sean adecuadas para la vivienda.
- No dejes llaves ocultas en lugares previsibles como el felpudo, el buzón o una maceta.
Hábitos que reducen el riesgo: redes sociales, buzón y vecinos
Tus hábitos también pueden revelar cuándo una vivienda está vacía:
- Evita publicar en redes sociales que estás de vacaciones.
- No acumules correspondencia en el buzón durante ausencias prolongadas.
- Mantén una relación de contacto con vecinos de confianza para detectar situaciones anómalas.
- No dejes a la vista desde el exterior objetos de valor.
Protege tu hogar frente a robos: seguro de hogar Génesis
El mejor seguro de hogar es el que te da tranquilidad. Porque lo mejor es tenerlo y no usarlo, puesto que es síntoma de que todo va bien en casa. Pero, por si vienen malas, lo ideal es encontrar un seguro de hogar con las coberturas que necesites.
Además, con Génesis Hogar, tendrás:
- Asistencia 24 horas al día.
- Servicio de manitas en casa.
- Asistencia informática.
Calcula el precio del seguro que tu hogar necesita online y compara.
TE INTERESA:
- Siete detalles que encarecen un seguro de hogar
- Seguro de hogar si vives de alquiler
- Porqué contratar tu seguro de hogar con Génesis
Preguntas frecuentes sobre robo en hogares
¿Qué debo hacer nada más darme cuenta de que me han robado en casa?
No toques ni recojas nada, aléjate si existe riesgo de que los ladrones sigan dentro, avisa a la Policía o Guardia Civil y presenta una denuncia. Después, comunica el siniestro a tu aseguradora cuanto antes.
¿Es obligatorio denunciar un robo para que el seguro lo cubra?
Sí. La denuncia es el documento oficial que acredita el robo y la compañía aseguradora te la solicitará junto con el resto de documentación que tengas que aportar para recibir la indemnización.
¿Cubre el seguro un robo sin forzar la cerradura?
Puede cubrirlo o no, dependiendo de si se demuestra que fue un robo y no un hurto o un descuido. Por eso es importante la denuncia en la Policía.
¿Puedo reclamar si no tengo facturas?
Sí. No disponer de la factura no significa automáticamente que no puedas reclamar. Puedes aportar fotografías, extractos bancarios, garantías, números de serie, correos de compra u otros documentos que ayuden a acreditar que el bien existía. Con eso, se determinará el valor de mercado.