

Coche quemado: ¿qué cubre el seguro y cómo reclamar?
Coche - Cross content
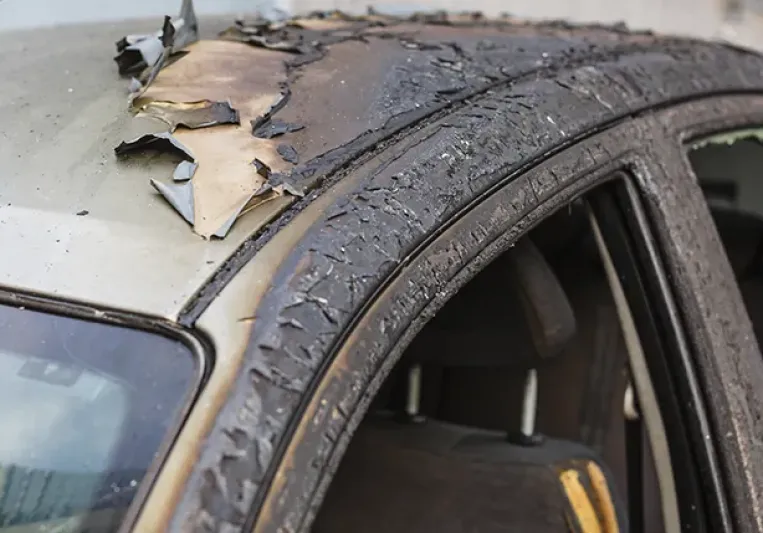
Si te han incendiado el coche o lo has encontrado totalmente calcinado, lo primero es saber esto: sí puede estar cubierto por el seguro, pero depende de la modalidad que tengas contratada y de la causa del incendio.
En general, un seguro a terceros básico no suele cubrir el incendio del vehículo, mientras que un seguro a todo riesgo sí suele incluirlo dentro de sus garantías, aunque con condiciones. Además, si el incendio ha sido provocado por terceros o está relacionado con un evento extraordinario, puede intervenir el Consorcio de Compensación de Seguros.
A continuación, te explicamos paso a paso qué cubre cada seguro y qué hacer si te encuentras en esta situación.
¿Qué modalidad de seguro cubre el incendio del coche?
La respuesta está en las condiciones particulares de tu póliza. La cobertura de incendio no está incluida en todas las modalidades por defecto y varía en función de la compañía aseguradora que contrates.
Antes de ver los detalles, ten en cuenta que la cobertura de incendios en el seguro de coche puede incluir tanto daños parciales como la pérdida total del vehículo, según el caso.
¿Lo cubre el seguro a terceros?
El seguro a terceros básico, en general, no cubre el incendio del vehículo propio puesto que responde solo ante daños provocados a terceros.
Solo en algunos casos muy concretos podría haber cobertura: si has añadido una garantía opcional de incendio o si el fuego afecta a otros vehículos y hay responsabilidad de un tercero identificado.
El seguro a terceros ampliado de Génesis incluye por defecto los daños en tu coche por robo, incendio y lunas. Desde 192€/año.
¿Lo cubre el todo riesgo? Cobertura de incendio incluida
El seguro a todo riesgo sí suele incluir la cobertura de incendio, ya sea parcial o total. Esto significa que, si tu coche sufre daños por fuego, la aseguradora puede indemnizarte según el valor del vehículo y las condiciones de la póliza.
Esto incluye situaciones como incendio del motor, cortocircuitos o incluso fuego externo.
Diferencia entre incendio accidental e incendio provocado
No todos los incendios se tratan igual. La aseguradora analizará la causa para determinar si debe indemnizar o si interviene otro organismo.
Qué ocurre si el incendio fue intencionado por un tercero
Si el coche ha sido quemado de forma intencionada por otra persona, puede considerarse un acto vandálico (delito). En estos casos, el seguro cubre los daños si tienes la garantía adecuada, que recoja esta situación.
Si el responsable es identificado, la aseguradora podrá reclamarle posteriormente el importe de la indemnización.
Qué pasa si la causa del incendio es desconocida
En muchos casos, no se llega a determinar el origen del fuego. Cuando esto ocurre, la aseguradora realiza una investigación pericial para determinar el alcance de los daños.
Si tienes un seguro a todo riesgo o una cobertura de incendio, lo habitual es que el daño esté cubierto, siempre que no haya indicios de fraude o exclusión en la póliza.
Qué hacer si te queman el coche: pasos inmediatos
Si te encuentras con el coche incendiado, lo principal es actuar con cabeza e informarse bien. Este es el paso a paso:
- Presentar una denuncia ante la Policía: dejando constancia del hecho, especialmente si se sospecha de vandalismo o delito.
- Contacta con tu aseguradora para dar parte del siniestro.
- Documentación necesaria para reclamar: fotografías del coche, informe del lugar del incendio, testigos, grabaciones de las cámaras, etc.
El papel del perito: cómo se valora el daño por incendio
El perito de la aseguradora es quien determina el alcance del daño y si el vehículo es reparable o se considera siniestro total. Esta valoración se basa en el estado del coche, coste de reparación, su antigüedad y su valor de mercado.
En incendios graves, lo más habitual es que el vehículo se declare siniestro total.
¿Y si el Consorcio de Compensación de Seguros cubre el siniestro?
En algunos casos excepcionales, como catástrofes o situaciones sin aseguradora responsable clara, puede intervenir el Consorcio de Compensación de Seguros. Este organismo público se encarga de indemnizar cuando no hay una cobertura privada aplicable o el responsable no está identificado.
Con Génesis, tu coche está protegido ante cualquier imprevisto
Contar con una buena cobertura puede marcar la diferencia en situaciones tan graves como un incendio. Tanto con el seguro a terceros ampliado de coche como el seguro a todo riesgo de Génesis, la cobertura de incendio está incluida. Además puedes añadirle coberturas adicionales opcionales para aumentar tu tranquilidad, pagando solo por lo que necesitas.
TE INTERESA:
- Rayones y vandalismo: ¿lo cubre tu seguro de coche?
- ¿Qué es el Consorcio de Compensación de Seguros?
- ¿Cuál es el mejor seguro para un coche nuevo?
Preguntas frecuentes sobre coberturas de incendio para coche
¿El seguro a terceros cubre si me queman el coche?
En general, no. Solo algunos seguros a terceros ampliados pueden incluir cobertura de incendio si se ha contratado.
¿Qué documentación necesito para reclamar si me queman el coche?
Necesitarás la denuncia policial, la póliza del seguro, fotos del vehículo, datos del coche y el parte del siniestro.
¿Cuánto tiempo tarda el seguro en indemnizarme por el incendio del coche?
Tú debes comunicar el siniestro antes de 7 días naturales. Después, la aseguradora tiene hasta 3 meses, según el plazo legal, para abonarte la indemnización completa.
¿El seguro cubre el incendio si fue provocado por un fallo mecánico?
En muchos casos sí, salvo que se indique lo contrario en las condiciones particulares de la póliza.
¿Qué pasa si el responsable del incendio es desconocido?
Si tienes cobertura de incendio, normalmente el seguro se hace cargo. En algunos casos podría intervenir el Consorcio de Compensación de Seguros.


Animales cinegéticos: qué son y cómo cubre tu seguro un accidente con ellos
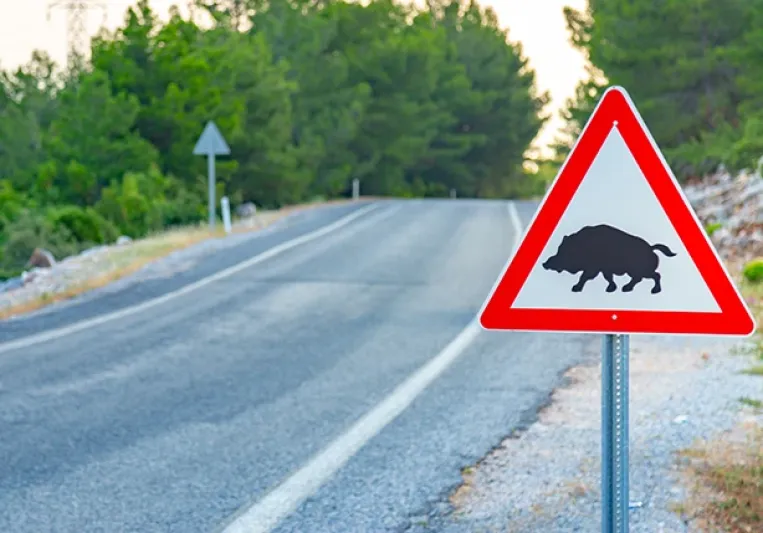
Si conduces habitualmente por carreteras secundarias o zonas rurales, encontrarte con un jabalí, un corzo o un ciervo no es una situación tan excepcional como puede parecer. En 2024 se registraron más de 36.000 siniestros viales con animales.
Pero ¿quién paga los daños si el animal se cruza en la carretera? ¿Lo cubre el seguro? La respuesta depende tanto de las circunstancias del accidente como de las coberturas que tengas contratadas.
Qué son los animales cinegéticos y por qué importan en la carretera
Los animales cinegéticos son especies de fauna silvestre cuya captura mediante la actividad de la caza o la pesca está legalmente autorizada y regulada por la administración competente.
Ejemplos de especies cinegéticas más habituales en España
Este tipo de animal se considera de caza mayor. De hecho, en 2024 el jabalí fue el animal más implicado en accidentes de carretera, seguido del corzo y, con más diferencia, el ciervo.
Por otro lado, se consideran de caza menor las liebres, conejos o codornices. Que tienen mucho menor impacto.
Dónde es más frecuente un accidente con animales cinegéticos
Estos accidentes se concentran especialmente en vías interurbanas y zonas donde existe una mayor presencia de fauna. La DGT señala también una mayor incidencia en los meses de otoño e invierno.
Por eso, si circulas por una zona señalizada como de paso de animales, conviene reducir la velocidad y aumentar la atención.
¿Quién es responsable de un accidente con un animal cinegético?
Según la Disposición adicional séptima de la Ley de Tráfico, el responsable es el conductor del vehículo. Pero la propia norma contempla excepciones.
Responsabilidad del titular del coto de caza según la Ley de Tráfico
El titular del aprovechamiento cinegético, o en su defecto el propietario del terreno, será el responsable cuando el accidente sea consecuencia directa de una cacería colectiva de una especie de caza mayor realizada ese mismo día o que haya terminado en las 12 horas anteriores al atropello.
También podría existir responsabilidad del titular de la vía cuando el accidente se produzca por no haber reparado una valla de cerramiento en plazo o por no disponer de la señalización específica exigida en determinados tramos con alta accidentalidad.
Casos en los que la responsabilidad recae en el conductor
Si el animal irrumpe en la carretera y no concurre ninguna de las anteriores circunstancias, la responsabilidad por los daños corresponde al conductor. Además, la ley establece que no puede reclamarse al responsable por el valor del animal que haya irrumpido en la vía.
Cómo cubre el seguro de coche un accidente con animales cinegéticos
Que la responsabilidad recaiga en el conductor no significa necesariamente que tenga que asumir personalmente todos los daños del vehículo. En este punto importa la modalidad de seguro y, sobre todo, si incluye cobertura de daños propios y/o por colisión con animales cinegéticos.
Diferencia de cobertura entre terceros, todo riesgo y todo riesgo con franquicia
La cobertura de un accidente con un animal cinegético depende de la modalidad y de las coberturas que tengas contratadas. En Génesis, la colisión con animales cinegéticos está incluida por defecto en el seguro a terceros ampliado, aunque también puedes eliminarla. En otras modalidades puedes contratarla de forma opcional.
| Modalidad | Daños propios por el impacto con un animal |
| Seguro de coche a terceros | No están cubiertos por la responsabilidad civil obligatoria. Hay que consultar si la póliza incorpora esta cobertura específica adicional o si puedes incluirla como opcional. |
| Terceros ampliado | Depende de si lo tienes contratado como cobertura opcional. |
| Todo riesgo con franquicia | Opcional. Además, los daños propios están cubiertos, aplicándose la franquicia establecida en la póliza. |
| Todo riesgo sin franquicia | En este caso tienes daños propios incluidos, pero debes asegurarte de que también incluye la colisión con animales cinegéticos o añadir la opción. |
Por tanto, no basta con saber qué modalidad de seguro de coche tienes. Comprueba las coberturas que figuran en tu póliza.
Qué documentación necesitas para reclamar: atestado, fotos y testigos
Después de un accidente con un animal, reúne toda la información que ayude a acreditar cómo ocurrió:
- Atestado de la autoridad competente, especialmente si ha habido daños importantes o personas heridas.
- Fotografías del vehículo, del lugar del accidente, del animal y de la señalización existente.
- Datos de posibles testigos.
- Fecha, hora y ubicación exacta del siniestro.
- Si es posible, información sobre la presencia de un coto o de señales que adviertan del paso de animales.
Conserva esta documentación y comunícala a tu aseguradora al declarar el siniestro.
Qué hacer si tienes un accidente con un jabalí, ciervo u otro animal
Lo primero es evitar que el accidente provoque otro. Después, deja constancia de lo ocurrido y comunica el siniestro a tu aseguradora.
Pasos inmediatos: seguridad, atestado y aviso a la aseguradora
- Detén el vehículo en un lugar seguro y señaliza la situación con tu baliza V16.
- No te acerques al animal, especialmente si está herido o desorientado.
- Llama a las autoridades para dejar constancia del accidente (al 112 si hay heridos).
- Haz fotografías del vehículo, la carretera, las señales y los daños, siempre que puedas hacerlo sin ponerte en peligro.
- Contacta con tu aseguradora y sigue sus indicaciones para tramitar el siniestro.
Si tienes contratada una modalidad con daños propios, revisa las condiciones de tu póliza para saber cómo se aplica la cobertura de «Colisión con animales cinegéticos».
Conduce protegido ante cualquier imprevisto: seguro de coche Génesis
Un encuentro con un animal puede ocurrir incluso si conduces con precaución. Por eso, además de adaptar la velocidad en zonas de paso de fauna y mantener la atención, conviene tener claro qué daños cubre tu seguro antes de necesitarlos.
Con Génesis, pagas solo por lo que necesitas. Puedes elegir entre distintas modalidades y añadir o quitar coberturas. Por ejemplo, la cobertura por accidentes con animales cinegéticos es una cobertura opcional en todas las modalidades de nuestros seguros de coche. En el seguro de coche a terceros ampliado aparece por defecto, pero puedes quitarla si consideras que solo vas a moverte en urbano o que en tu caso no es necesario.
TE INTERESA:
- ¿Cómo actuar ante un accidente con una bicicleta?
- Edad máxima para conducir en España
- En qué casos puedes cancelar el seguro de coche
Preguntas frecuentes sobre animales cinegéticos y seguros de coche
¿Qué se considera un animal cinegético?
Son especies de fauna silvestre que pueden ser objeto de caza. Los más habituales en los accidentes de tráfico son el jabalí, el corzo y el ciervo.
¿Quién paga los daños de un accidente con un jabalí en la carretera?
Como regla general, la Ley de Tráfico atribuye al conductor la responsabilidad por los daños causados por el atropello de una especie cinegética. Existen excepciones, entre ellas los accidentes que sean consecuencia directa de determinadas acciones de caza colectiva o de determinados incumplimientos relacionados con la vía.
¿Mi seguro a terceros cubre un accidente con un animal cinegético?
No siempre. El seguro a terceros cubre la responsabilidad civil frente a terceros, pero los daños propios del vehículo requieren consultar las coberturas contratadas y las condiciones concretas de la póliza.
¿Puedo reclamar al titular del coto de caza?
Solo en determinadas circunstancias. La Ley de Tráfico contempla la responsabilidad del titular del aprovechamiento cinegético cuando el accidente sea consecuencia directa de una acción de caza colectiva de una especie de caza mayor realizada ese mismo día o que haya terminado en las 12 horas anteriores. También existen supuestos relacionados con el propietario del terreno o el titular de la vía.