Qué hacer si tienes una gotera o inundación en casa
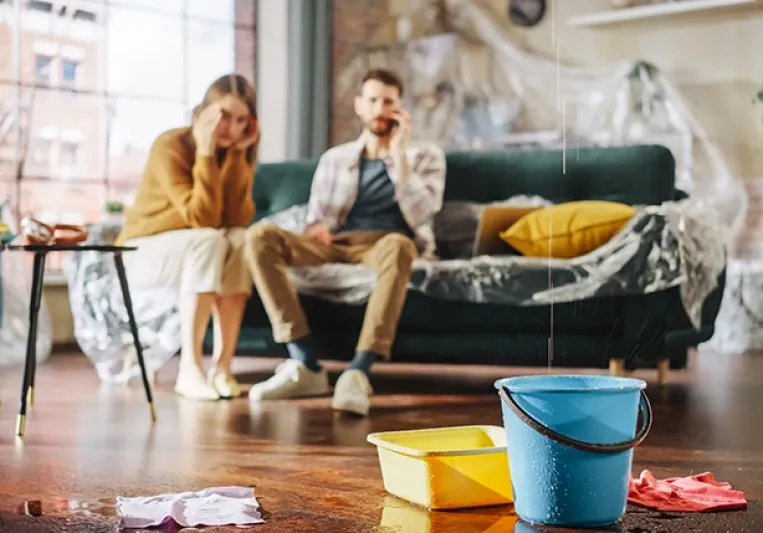
Una gotera puede empezar con unas gotas y acabar dañando paredes, techos, muebles o aparatos eléctricos. Una inundación puede provenir de una tubería o latiguillo roto o un desbordamiento del exterior. En cualquier caso, si el agua está entrando en casa, lo primero es actuar para reducir los daños y evitar riesgos. Después, tendrás que identificar de dónde procede, comunicar el siniestro a tu aseguradora y conservar las pruebas.
Qué hacer nada más detectar una gotera o inundación en casa
Lo primero que debes hacer si detectas una inundación o gotera es asegurar a personas y mascotas. Después, si es posible, frena la entrada de más agua. Lo último sería hacer la evaluación de daños.
Sigue estos pasos:
- Corta el agua cerrando la llave de paso si el origen está en tu vivienda. Si viene del piso superior, avisa al vecino para que lo haga.
- Corta la electricidad si el agua ha llegado a enchufes, electrodomésticos o instalaciones eléctricas. No toques elementos eléctricos si estás sobre una superficie mojada.
- Retira muebles, aparatos y objetos de la zona afectada siempre que puedas hacerlo sin ponerte en peligro.
- Toma las medidas necesarias para evitar que el daño aumente. La Ley de Contrato de Seguro obliga al asegurado a emplear los medios a su alcance para aminorar las consecuencias del siniestro.
- Haz fotografías y vídeos antes de limpiar o mover los objetos dañados. Intenta mostrar tanto el origen del agua como las zonas y bienes afectados.
- Guarda facturas y justificantes de los gastos relacionados con la emergencia.
- Comunica el siniestro al seguro cuanto antes, aunque todavía no conozcas con certeza quién es responsable.
Recuerda que si existe riesgo para las personas, daños eléctricos importantes o una entrada de agua que no puedes controlar, no intentes solucionarlo por tu cuenta.
Cómo reclamar al seguro de hogar por una gotera o inundación
Una vez controlada la situación, comunica el siniestro a tu aseguradora y facilita toda la información disponible. Te preguntarán cuándo ocurrió, de dónde parece proceder el agua, qué zonas están afectadas y qué bienes han resultado dañados.
Plazo para avisar a la aseguradora
La Ley de Contrato de Seguro establece un plazo máximo de siete días desde que se conoce el siniestro, salvo que la póliza establezca un plazo más amplio.
En cualquier caso, no necesitas esperar a tener toda la información. Comunica el siniestro cuanto antes y aporta después la documentación que te soliciten.
Cuándo interviene el perito y qué comprueba
No todas las goteras requieren necesariamente una visita pericial. En siniestros leves, las aseguradoras suelen valorarlos con la información aportada por el titular de la póliza.
Si lo consideran necesario, enviarán un perito que comprobará, entre otras cuestiones, de dónde procede el agua, qué daños ha causado, qué bienes están afectados y si existe relación entre el origen del siniestro y los daños reclamados.
¿Quién es responsable si la gotera viene del piso de arriba?
Que el agua proceda del piso superior no significa automáticamente que la comunidad o el vecino tengan que hacerse cargo. Primero hay que determinar de dónde procede exactamente la avería y si afecta a una instalación privativa o a un elemento común.
Responsabilidad del vecino y de su seguro de hogar
La Ley de Propiedad Horizontal establece que cada propietario debe mantener en buen estado su vivienda e instalaciones privativas y resarcir los daños que ocasione por su descuido.
Si la fuga procede de la casa del vecino y ha causado daños en tu vivienda, él debe asumir la responsabilidad. En el mejor de los casos, tiene cobertura de responsabilidad civil incluida en la póliza del seguro de hogar y su compañía se hará cargo.
Qué hacer si el vecino no coopera o no tiene seguro
Comunícale el problema y deja constancia de la conversación. Si no quiere facilitar el acceso para localizar la avería, no responde o afirma que no tiene seguro, comunica igualmente el siniestro a tu aseguradora.
Conserva fotografías, vídeos, mensajes y cualquier informe que permita acreditar el origen y los daños. Si es necesario determinar responsabilidades y hacer reclamaciones por vía judicial, esta documentación puede resultar especialmente útil.
Si tienes el seguro de hogar con Génesis, cuentas con defensa jurídica familiar y reclamación de daños incluida.
Si el origen está en un elemento común del edificio, informa al administrador o presidente de la comunidad. La Ley de Propiedad Horizontal atribuye a la comunidad las obras necesarias para conservar los elementos y servicios comunes del inmueble.
Gotera puntual vs. inundación: qué cubre cada modalidad de seguro
No es lo mismo una gotera causada por una fuga de agua que una inundación producida por el desbordamiento de determinadas conducciones o por un fenómeno meteorológico. El origen del agua determina qué coberturas son las que responden.
- Daños por agua: los daños causados por escapes, filtraciones o desbordamientos accidentales de instalaciones de la vivienda quedan cubiertos por esta garantía, según las condiciones de tu póliza. No incluye las inundaciones de origen meteorológico.
- Inundación: si los daños se deben a lluvias, pedrisco, nieve, desbordamiento accidental de cauces o rotura de alcantarillado, etc.
En el caso de una inundación extraordinaria, puede intervenir el Consorcio de Compensación de Seguros. Esta cobertura está vinculada al seguro de daños que tengas contratado y al recargo obligatorio destinado al Consorcio. Para solicitar una indemnización, la póliza debe estar vigente y la prima pagada cuando se produce el siniestro.
Cómo prevenir goteras e inundaciones en tu vivienda
Muchas goteras y pequeñas inundaciones se pueden evitar detectando a tiempo una fuga, una obstrucción o un deterioro. Haz estas comprobaciones de forma periódica:
Revisa tuberías, grifos y conexiones
Comprueba que no haya goteos bajo los fregaderos, lavabos y sanitarios, ni humedad alrededor de las tuberías. Presta especial atención a las juntas y conexiones de la lavadora y el lavavajillas. Si detectas una fuga, repárala cuanto antes.
Comprueba lavadora y lavavajillas
Revisa el estado de las mangueras y conexiones y evita poner estos electrodomésticos en marcha si detectas pérdidas de agua. También conviene comprobar que los desagües no estén obstruidos y que evacúen el agua correctamente una vez al mes.
Mantén limpios desagües y canalones
Retira periódicamente pelos, suciedad y otros residuos que puedan impedir que el agua circule. En viviendas con terraza, patio o jardín, comprueba también que los sumideros estén despejados, especialmente antes de épocas de lluvias intensas.
Busca señales de humedad
Una mancha en el techo o la pared, pintura abombada, desconchones, moho u olor a humedad pueden indicar una entrada de agua que todavía no ha provocado una gotera visible. No tapes o elimines la mancha sin averiguar primero de dónde procede.
Revisa tejado, terraza y ventanas
Si vives en una vivienda unifamiliar, comprueba el estado de la cubierta y los puntos de evacuación de agua. En cualquier vivienda, revisa juntas y sellados de ventanas, terrazas y otros puntos expuestos a la lluvia.
Aun así, no todos los daños pueden evitarse. Por eso, además del mantenimiento, conviene contar con un seguro que responda ante los imprevistos que tengas cubiertos. Puedes consultar las ventajas del seguro de hogar Génesis.
Un hogar protegido frente a imprevistos: seguro de hogar Génesis
Una fuga de agua puede afectar tanto a la vivienda (continente) como a lo que tienes dentro (contenido). El seguro Génesis Hogar incluye, entre otras garantías:
- Daños por agua.
- Inundación.
- Responsabilidad civil, para que tengas cobertura tanto si el daño tiene origen en tu casa como si también afecta a otros.
- Asistencia 24 horas, por si necesitas un fontanero.
- Defensa jurídica, por si te denuncia un vecino por daños que no has causado.
- Reclamación de daños, si es necesario porque el responsable no lo asume.
Si todavía no tienes seguro de hogar o estás pensando en cambiar, calcula online el precio del seguro de hogar con Génesis.
TE INTERESA:
- Multirriesgo o todo riesgo, ¿qué seguro de hogar te conviene?
- Qué cubre el contenido de un seguro de hogar
- Averías eléctricas: cuáles cubre el seguro de hogar
Preguntas frecuentes sobre qué hacer si tienes una gotera o inundación en casa
¿Qué hago si tengo una inundación en casa ahora mismo?
Corta el agua y la electricidad si puedes hacerlo con seguridad, retira los objetos que puedan dañarse, intenta evitar que el agua siga extendiéndose, fotografía los daños y comunica el siniestro a tu aseguradora cuanto antes. Si el origen del agua no es en tu casa, avisa al responsable o llama a emergencias, según sea el caso.
¿Cubre el seguro de hogar una gotera del vecino de arriba?
Depende de tu póliza de seguros. Con Génesis Hogar, sí tienes cubiertos los daños por agua procedente de otras viviendas. La responsabilidad por la avería dependerá de su origen y de si afecta a una instalación privativa o a un elemento común.
¿Cuánto tiempo tengo para avisar a la aseguradora de una gotera?
Con carácter general, tienes un máximo de siete días desde que conoces el siniestro, salvo que la póliza establezca un plazo más amplio.
¿Es necesario un perito para una gotera pequeña?
No necesariamente. Es decisión de la aseguradora cómo valorar el siniestro. Si necesita determinar el origen o cuantificar los daños, sí que enviará un perito.
¿Qué pasa si la gotera viene de una zona común del edificio?
Si el origen está en un elemento o instalación común, debe comunicarse a la comunidad o al administrador para que se adopten las medidas necesarias. La Ley de Propiedad Horizontal establece la obligación de realizar las obras necesarias para conservar los elementos y servicios comunes del inmueble.


Artículos relacionados

¿Cómo funciona la asistencia en carretera de un seguro?
Neumáticos deformados y problemas en llantas: riesgos que representan en la carretera