

¿Cuál es el precio de un seguro de coche a terceros en España?
Coche - Cross content
Cuando te planteas contratar un seguro, hay una pregunta que aparece casi de forma automática: cuál es el precio de un seguro de coche a terceros en España. Tiene sentido. Es la modalidad más básica, la que exige la ley para poder circular y, sobre el papel, la alternativa más económica. Pero entre lo que imaginamos y lo que realmente pagamos suele haber bastante distancia.
Hablar de precio no es solo hablar de una cifra. Es hablar de tu edad, de tu experiencia al volante, del coche que conduces, de dónde vives e incluso de cómo lo utilizas en tu día a día. El seguro a terceros parte de una cobertura mínima obligatoria, sí, pero el coste final no es estándar ni mucho menos universal. Dos conductores con el mismo vehículo pueden recibir presupuestos muy diferentes.
Por eso, si quieres saber cuál es el precio de un seguro de coche a terceros en España, conviene entender primero qué estás contratando, qué influye en la prima y por qué esa modalidad que parece “la más barata” puede variar tanto de un caso a otro. Antes de tomar una decisión, hay varios matices que merece la pena tener claros.
¿Qué factores influyen en el precio del seguro a terceros?
El precio del seguro a terceros no se calcula al azar. Las aseguradoras analizan una serie de variables que determinan el nivel de riesgo de cada conductor y vehículo. A partir de esos datos, fijan la prima que tendrás que pagar. Estos son los principales factores que influyen:
Edad y experiencia del conductor
Los conductores jóvenes (menores de 25 años) o con menos de dos años de carnet suelen pagar más. La falta de experiencia se traduce en mayor probabilidad de accidente, y eso eleva el coste del seguro. En cambio, un conductor con varios años de antigüedad y sin siniestros pagará bastante menos.
Tipo de coche y antigüedad
En el caso de que optes por un seguro a terceros ampliado, más allá del obligatorio y con cobertura para daños propios, el modelo, la potencia y el valor del coche también se tienen en cuenta. Los vehículos más nuevos o potentes implican reparaciones más caras, por lo que el precio del seguro aumenta. En cambio, un coche con varios años y motor pequeño suele tener una prima más baja.
Zona geográfica y nivel de riesgo
La zona donde vives y aparcas el coche también influye. Las grandes ciudades o áreas con más tráfico o siniestralidad suelen tener precios más altos que los municipios pequeños. Además, si guardas el coche en garaje, el coste suele ser menor que si duerme en la calle.
Historial de siniestralidad y puntos del carnet
Un historial limpio, sin partes ni accidentes, es sinónimo de confianza para la aseguradora. Cuantos menos siniestros declares, más probable es que pagues menos. También influye tu número de puntos en el carnet: cuantos más conserves, mejor valoración obtendrás. Puedes consultarlos a través de la sede electrónica de la DGT.
Precio de un seguro de coche a terceros según la cobertura
A estas alturas, te estarás preguntando si todos los seguros son iguales, puesto que los factores a tener en cuenta dependen de tu perfil como conductor y del vehículo. La respuesta rápida es: no. No todos los seguros a terceros son iguales. Dentro de esta categoría existen distintos niveles de cobertura que afectan directamente al precio.
Seguro a terceros básico
Incluye las coberturas obligatorias por ley, principalmente la Responsabilidad Civil, defensa jurídica y reclamación de daños. Es el más económico, ideal si tu coche ya tiene bastantes años, lo utilizas ocasionalmente o buscas cumplir con el requisito legal sin pagar de más. En Génesis tienes un seguro de coche a terceros desde .
Seguro a terceros ampliado
En este tipo de seguros, lo que se hace es que a la cobertura básica se le añaden garantías como rotura de lunas, robo o incendio. Es una opción intermedia, perfecta si quieres algo más de protección sin llegar al precio de un todo riesgo. Además, con Génesis al seguro de coche a terceros ampliado puedes incorporarle coberturas opcionales como vehículo de sustitución, daños por colisión y libre elección de taller. Desde 192€/año al año.
Seguro a todo riesgo con franquicia
Aunque no es un seguro “a terceros”, merece la pena tenerlo en cuenta como alternativa a los anteriores. El todo riesgo con franquicia ofrece cobertura por daños propios, pero pagas una parte (franquicia) en caso de siniestro. Su precio varía según el importe de franquicia que elijas. Si tu coche es nuevo, podría compensarte.
Precio del seguro a terceros según el perfil del conductor
¿Y si tenemos en cuenta el historial y edad del conductor? ¿Cuánto cuesta? Es complicado dar cifras, aunque te ofrecemos una estimación:
Cada perfil tiene un riesgo distinto para las aseguradoras:
- Conductores jóvenes: entre 500 y 900 € anuales, especialmente si conducen coches potentes o urbanos.
- Conductores adultos (30-50 años): entre 200 y 400 €, según el historial de siniestros.
- Conductores mayores de 60 años: suelen pagar algo más (300-450 €) por el aumento de riesgo asociado a la edad.
Precio del seguro a terceros según el tipo de coche
El tipo de vehículo también marca diferencias:
- Utilitarios pequeños: desde al año.
- SUV y berlinas: ligeramente más caros, entre 300 y 450 €.
- Deportivos o vehículos de alta gama: pueden superar fácilmente los 600 €, incluso con cobertura a terceros.
Precio del seguro a terceros según la ciudad en la que vivas
Como ya mencionamos, el lugar donde resides influye directamente en la prima.
- Madrid y Barcelona: suelen tener los precios más altos, con medias de 350-450 € por mayor siniestralidad y densidad de tráfico.
- Ciudades medianas como Valencia, Sevilla o Zaragoza: entre 250 y 350 €.
- Pueblos o zonas rurales: desde , especialmente si el coche duerme en garaje.
Cómo calcular el precio de tu seguro de coche con Génesis
¡Es más sencillo de lo que parece! A pesar de que son muchas las variables que se tienen en cuenta para calcular el precio del seguro de coche a terceros, con nuestro tarificador online, en menos de 2 minutos tendrás tu presupuesto personalizado. Haz la simulación y descubre cuánto puedes ahorrar.
Consejos para ahorrar en tu seguro a terceros
- Compara coberturas, no solo precios: a veces, por un poco más, puedes tener lunas o robo incluidos.
- Evita declarar partes innecesarios para mantener un buen historial.
- Contrata online: muchas aseguradoras ofrecen precios más bajos por la contratación digital.
- Aparca en garaje: reduce el riesgo y el precio.
TE INTERESA:
- Seguro a terceros: ¿qué cubre?
- ¿Es obligatorio llevar el recibo del seguro del coche?
- ¿Puedes cambiar un seguro de un coche a otro?
Preguntas frecuentes sobre cuánto cuesta un seguro a terceros
¿Cuál es el precio medio de un seguro de coche a terceros en España?
Según la OCU, los precios varían mucho entre compañías (con diferencias de hasta 500 €). Y aunque no hay datos oficiales del precio medio de un seguro básico de coche, sí podemos contarte que en Génesis lo ofrecemos desde al año.
¿Qué diferencias hay entre un seguro a terceros básico y ampliado?
El básico cubre lo mínimo exigido por ley, mientras que el ampliado incluye lunas, robo o incendio. Por eso, la diferencia media de precio suele ser de unos 100-150 € al año.
¿Por qué los conductores jóvenes pagan más por su seguro?
Por su inexperiencia al volante y que estadísticamente tienen más accidentes. Se aplican primas más altas hasta que ganan experiencia y demuestran buena conducción.
¿Se puede pagar el seguro de coche de forma mensual?
Sí. Aunque la prima tiene duración anual, muchas aseguradoras permiten fraccionar el pago en mensualidades o trimestres, aunque también pueden aplicar un ligero incremento sobre el precio anual.
¿Cómo reducir el precio del seguro de coche a terceros?
No dando partes, manteniendo todos los puntos del carnet o ajustando las coberturas son las formas más efectivas de pagar menos. En Génesis, solo pagas por lo que necesitas. Ni más ni menos.
¿Qué ventajas tiene calcular el precio del seguro con Génesis?
Calcula el precio y contrata 100 % online. Puedes comparar coberturas y ajustar tu seguro a tus necesidades reales, sin llamadas ni intermediarios. Además, obtienes un precio personalizado y transparente, adaptado a tu perfil y coche.


Cámara en el coche: qué dice la normativa de la DGT
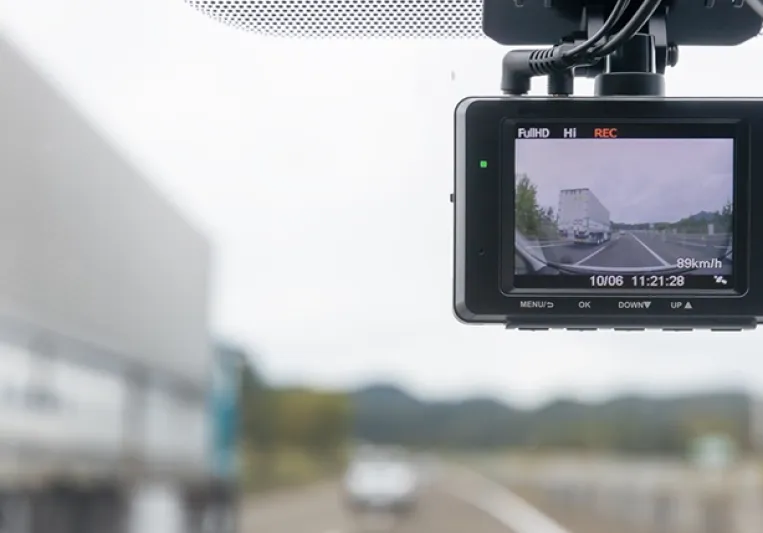
¿Estás pensando en instalar una dashcam en tu coche? Puedes hacerlo, pero hay algunas cuestiones que deberías tener en cuenta. La normativa no prohíbe llevar una cámara en el vehículo, aunque su instalación y el uso que hagas de las imágenes sí que tienen límites.
Qué es una dashcam y para qué se utiliza
Una dashcam (también conocida como cámara On Board) es una cámara instalada en el vehículo que registra imágenes durante la circulación. Su principal utilidad es disponer de una grabación de lo ocurrido si se produce un accidente o una incidencia de tráfico.
Diferencia entre una dashcam y otros dispositivos de a bordo
A diferencia de las cámaras que incorpora el propio vehículo para facilitar el aparcamiento o mejorar la visibilidad, una dashcam está pensada para grabar imágenes de lo que ocurre a través del parabrisas.
Dónde se puede instalar una dashcam sin obstaculizar la visibilidad
No hay una ubicación concreta establecida para las dashcam. Si no la lleva el vehículo como equipamiento integrado, puedes instalarla detrás del retrovisor o donde no te reduzca la visibilidad:
- Colócala donde no interfiera en tu campo de visión.
- Evita que su instalación dificulte la conducción.
- No manipules la cámara durante la marcha si hacerlo afecta a tu atención.
¿Es legal usar una dashcam en España?
Sí, es legal llevar una dashcam en tu coche o moto, puesto que no existe una prohibición expresa de estos dispositivos.
Ahora bien, hay que diferenciar entre el derecho a instalar la cámara y el uso que hagas de las imágenes que capta y graba. La AEPD señala que las cámaras on board pueden utilizarse para obtener pruebas relacionadas con accidentes o incidencias de tráfico, pero recomienda aplicar medidas para limitar la captación de imágenes.
Qué dice la DGT sobre el uso de cámaras a bordo del vehículo
Desde el punto de vista de la seguridad vial, la instalación de la cámara debe respetar dos principios básicos:
- Mantener el campo de visión necesario.
- Mantener la atención permanente a la conducción.
Así lo establece el Reglamento General de Circulación en sus artículos 18 y 19.
Protección de datos: qué límites existen al grabar en la vía pública
Aquí es donde hay que prestar más atención. Las imágenes pueden contener datos personales y, por tanto, su captación y utilización están sujetas a la normativa de protección de datos.
La AEPD distingue entre las grabaciones realizadas para un uso exclusivamente personal y las que tienen como finalidad obtener pruebas de accidentes o incidencias. Para estas últimas contempla el interés legítimo, pero exige aplicar medidas de minimización.
Grabar otros vehículos y matrículas: qué dice la normativa de protección de datos
La recomendación de la AEPD es limitar las imágenes a lo necesario para conseguir la finalidad perseguida. En una dashcam, esto se traduce en medidas como:
- Que la imágenes que se capten hacia el exterior queden limitadas al frontal del vehículo.
- Activar la grabación cuando se produzca un accidente o incidente, si la cámara lo permite.
- Evitar conservar imágenes que no sean necesarias.
- Limitar el acceso a las grabaciones.
Publicar vídeos en redes sociales: cuándo puede ser un problema legal
Que puedas grabar un accidente no significa que puedas publicar después las imágenes sin más. Debes respetar la protección de datos de terceros y no puedes subir los contenidos a internet sin su autorización.
¿Sirve la grabación de una dashcam como prueba en un accidente?
Puede servir para identificar al otro en caso de siniestro. Es decir, que sirve para que la aseguradora sepa quien debe asumir la responsabilidad o localizar al infractor. Sin embargo, en caso de que haya un posterior juicio, la validez de la grabación la determinará el juez.
Validez de las imágenes ante la aseguradora y ante un juez
Una grabación puede ayudar a aclarar cómo se produjo un accidente, pero su valor dependerá de las circunstancias concretas.
Por eso, es mejor considerar la dashcam una fuente adicional de información, no una garantía de que la responsabilidad del accidente vaya a determinarse automáticamente a partir del vídeo.
Cómo aportar la grabación tras un siniestro
Si la dashcam ha registrado el accidente:
- Conserva el archivo original.
- Haz una copia para evitar que se pierda.
- No edites la grabación original.
- Facilítala a la aseguradora si puede ayudar a esclarecer el siniestro.
- Si es necesario, aporta también información sobre cómo se obtuvo la grabación.
Y, aunque tengas imágenes, sigue los pasos habituales, incluido rellenar el parte amistoso de accidente.
Dashcam legal en España: qué sí y qué no
Qué sí | Qué no |
|---|---|
| Llevar una dashcam instalada en el coche | Colocarla de forma que reduzca la visibilidad. |
| Grabar para disponer de pruebas de un accidente. | Manipularla si hacerlo afecta a la atención durante la conducción. |
| Limitar la captación a lo necesario. | Conservar imágenes innecesarias durante más tiempo del necesario. |
| Proteger las grabaciones. | Publicar imágenes de terceros sin valorar antes las implicaciones legales. |
Recomendaciones para usar la dashcam sin problemas legales
Recapitulamos con los consejos para que hagas un buen uso de la cámara on board:
- Instalación: no debe interferir en tu campo de visión.
- Configuración: si dispone de grabación por impacto o evento, puedes utilizar esta función para limitar las imágenes.
- Captación: cuanto menos espacio y tiempo grabes innecesariamente, mejor.
- Conservación: guarda las imágenes relevantes y evita acumular grabaciones sin utilidad.
- Acceso: protege los archivos para evitar que otras personas puedan acceder a ellos.
- Publicación: si compartes una grabación, elimina o difumina los datos que permitan identificar a terceros.
Viaja con la tranquilidad de estar bien cubierto: seguro de coche Génesis
Tener la tranquilidad de saber que tienes una dashcampara detectar vandalismos cuando tienes el coche aparcado o cuando vas circulando por carretera, está bien. Pero contar con un seguro de coche que incluye la defensa jurídica y la reclamación de daños, te va a gustar tanto o más.
Si quieres conocer el precio de tu seguro de coche con Génesis, calcula online tu presupuesto.
TE INTERESA:
- Me han dado un golpe en el coche y tengo la matrícula
- ¿Cómo rellenar un parte amistoso de accidente?
- ¿Puedo instalar una cámara si mi vecino me raya el coche?
Preguntas frecuentes sobre las dashcam
¿Es legal llevar una cámara en el coche en España?
Sí. Puedes llevar una dashcam en el coche, siempre que su instalación no interfiera en la visibilidad ni en la conducción. Con lo que tienes que tener más cuidado es con el uso que hagas de las grabaciones.
¿Puedo grabar a otros conductores con la dashcam?
Puedes captar imágenes de otros vehículos y de los conductores, pero respetando las normas de protección de datos.
¿Sirve la grabación de la dashcam como prueba ante la aseguradora?
Puede ayudar a demostrar cómo se produjo un accidente. Sin embargo, la validez legal como prueba ante un juez depende de su criterio.
¿Puedo publicar en redes sociales el vídeo de un accidente grabado con la dashcam?
No deberías hacerlo sin valorar antes las implicaciones de protección de datos. Si aparecen personas o vehículos identificables, lo más prudente es difuminar caras, matrículas y otros datos identificativos antes de publicar.
¿Tengo que avisar de que llevo una dashcam instalada en el coche?
No hay una obligación específica de colocar un aviso simplemente por llevar una dashcam. Si las grabaciones son para uso personal y no inclumples con la ley de protección de datos de terceras personas, puedes estar tranquilo.