
¿Qué pasa si devuelvo el recibo del seguro del coche?
Coche - Cross content
Devolver el recibo del seguro de tu coche es una decisión que puede tener consecuencias importantes, por lo que es esencial entender bien qué ocurre al hacerlo y cuáles son tus derechos. En este artículo te damos todas las respuestas.
¿Qué pasa si devuelvo el recibo del seguro del coche?
Antes de devolverlo, lo recomendable es que contactes con atención al cliente de la aseguradora para hablarlo con ellos. Porque devolver el recibo del seguro del coche puede acarrear varias consecuencias:
- Suspensión de la cobertura: si el recibo no se paga, la aseguradora puede suspender temporalmente las coberturas del seguro. Esto significa que, en caso de accidente o siniestro, no estarás protegido.
- Reclamación de la prima: aunque hayas devuelto el recibo, el contrato del seguro sigue vigente, por lo que la compañía puede reclamarte el pago de la prima completa. Incluso si pagas el seguro de manera fraccionada (mensual, trimestral, etc.), la prima no se divide, el seguro es anual, y la aseguradora puede exigirte el importe restante.
Rescisión del contrato: si el impago persiste, la aseguradora puede cancelar el contrato de manera definitiva. Esto te dejará sin seguro y, además, podría dificultar futuras contrataciones con otras compañías por aparecer en el registro de deudores (ASNEF o el CIRBE).
¿Qué pasa si devuelvo un recibo y tengo un siniestro?
Si devuelves un recibo y ocurre un siniestro, es muy probable que la aseguradora rechace la cobertura, ya que el impago suspende las garantías del contrato. Además, podrías enfrentarte a una reclamación de la compañía por los daños causados a terceros, lo que puede suponer un gasto considerable. Por eso, es fundamental resolver cualquier problema de pago antes de que surjan imprevistos.
Devolver el recibo del seguro del coche no es una decisión que deba tomarse a la ligera. Antes de hacerlo, asegúrate de entender las consecuencias y, si es necesario, busca asesoramiento para evitar complicaciones legales o económicas. Contacta con nuestros expertos ante cualquier duda: por teléfono, la web o a través de tu área de cliente.
¿Qué ocurre si el banco devuelve el recibo del seguro del coche?
Si el banco devuelve el recibo del seguro del coche, ya sea porque no hay fondos suficientes en tu cuenta o porque has solicitado la devolución, las consecuencias pueden ser las siguientes:
- Suspensión de la cobertura: La aseguradora puede suspender las garantías del seguro, dejándote sin protección ante accidentes o siniestros.
- Penalizaciones o recargos: algunas compañías pueden aplicar recargos por la gestión del impago, aumentando el coste total de la prima. También pueden repercutirte sus costes por la domiciliación o reemisión del cargo.
- Reclamación judicial: si no resuelves el impago, la aseguradora podría iniciar un procedimiento legal para reclamar el importe de la prima.
Por ello, nuestra recomendación es que en este caso hables con la aseguradora para aclarar la situación cuanto antes, subsanar el problema y evitar que empeore la situación.
¿Puedo devolver el recibo del seguro si me han subido el precio?
Sí, puedes devolver el recibo si la prima ha subido sin que la aseguradora te lo haya notificado con suficiente antelación. Sin embargo, debes avisar a la compañía y dar de baja el seguro antes de devolver el recibo para evitar problemas legales. Recuerda que la aseguradora tiene la obligación de informarte de cualquier cambio en las condiciones del contrato.
Si devuelves el recibo sin notificar a la aseguradora con el tiempo necesario antes de la renovación del contrato (normalmente, un mes de antelación), podrías enfrentarte a consecuencias legales, ya que la aseguradora puede reclamarte el pago completo de la prima anual.
¿Cuánto tiempo tengo para devolver un recibo de seguro?
El plazo máximo para devolver un recibo bancario es de 8 semanas exactas (56 días naturales) desde la fecha del cargo en tu cuenta. Este periodo es válido para devoluciones ordinarias, como un error en el importe o un servicio que no hayas solicitado.
En el caso de cargos no autorizados, como un seguro que no hayas contratado o que seas víctima de fraude, puedes reclamar la devolución del recibo hasta 13 meses después del cargo. Sin embargo, es importante que te pongas en contacto tanto con tu banco como con la aseguradora para resolver el problema lo antes posible.
Si el recibo está duplicado, hubo un error administrativo por parte de la entidad emisora (tu aseguradora), el importe es erróneo, etc. lo más habitual es que al contactar te den la solución más sencilla y fácil para ambas partes.
Derecho de desistimiento
Si acabas de contratar el seguro, tienes derecho a desistir del contrato en los primeros 14 días naturales, siempre y cuando no hayas hecho uso de la cobertura. Este derecho se conoce como «derecho de desistimiento» y es clave si te arrepientes de la contratación.
¿Puedo seguir circulando si devuelvo el recibo?
No es recomendable seguir circulando si has devuelto el recibo del seguro sin regularizar la situación. Al devolver el recibo, la aseguradora puede suspender las coberturas del seguro, lo que significa que circularías sin seguro válido.
Circular sin seguro es una infracción grave en España que puede acarrear:
- Multa económica considerable
- Retirada de puntos del carnet de conducir
- Inmovilización del vehículo hasta que se presente un seguro válido
- Responsabilidad civil ilimitada en caso de accidente, teniendo que hacer frente con tu patrimonio personal a todos los daños causados a terceros
Por ello, si has devuelto el recibo, es fundamental que resuelvas la situación con tu aseguradora inmediatamente y te asegures de que tu cobertura está activa antes de volver a circular.
¿Cómo cancelar el seguro correctamente?
Si deseas cancelar tu seguro de coche de forma correcta y evitar problemas, estos son los pasos que debes seguir:
1. Notifica a la aseguradora con antelación
Debes avisar a la compañía con el tiempo necesario antes de la renovación del contrato (normalmente, un mes de antelación). Esto te permite cancelar el seguro sin que la aseguradora pueda reclamarte el pago completo de la prima anual.
2. Solicita la baja por escrito
Es recomendable solicitar la cancelación del seguro por escrito (carta certificada, burofax o a través del área de cliente online) para tener constancia de tu solicitud.
3. Espera la confirmación
La aseguradora debe confirmar la cancelación del contrato. No devuelvas el recibo hasta que tengas esta confirmación para evitar complicaciones.
Cancelar un seguro después de haber pagado el recibo
Cancelar un seguro de coche después de haber pagado el recibo no implica necesariamente que recuperes el dinero, dependerá de la aseguradora y del contrato que hayas firmado. El seguro tiene una duración anual, y aunque pagues la prima de forma fraccionada, el contrato cubre todo el año.
Con Génesis Seguros, todas las pólizas incluyen la posibilidad de devolver la parte del seguro no disfrutado, por ejemplo, si vendes el coche. Sin complicaciones, sin pagar de más, con gestiones sencillas.
¿Qué hacer si me han cobrado un seguro que no contraté?
En el caso de que detectes un cargo en tu cuenta bancaria por un seguro que no has contratado, estos son los pasos que debes seguir:
- Contacta con tu banco y solicita la devolución del recibo: proporciona la información necesaria para justificar que el cargo no está autorizado.
- Habla con la aseguradora: ponte en contacto con la compañía para informar del error y pedir explicaciones. Puede tratarse de una confusión o un problema administrativo.
- Presenta una reclamación: si no obtienes una solución satisfactoria, puedes presentar una reclamación ante la Dirección General de Seguros y Fondos de Pensiones (DGSFP) o incluso denunciarlo por vía judicial si es necesario.
TE INTERESA:
- Recuperar el importe de un cargo indebido en la cuenta bancaria
- Si vendo el coche, ¿me devuelven el dinero del seguro?
- ¿Cómo anular una transferencia bancaria si te has equivocado?
Preguntas frecuentes sobre devolver el recibo del seguro de coche
¿Se puede devolver un recibo del coche?
Sí, al igual que otras domiciliaciones bancarias, puedes devolver el recibo del seguro de coche, pero debes saber en qué circunstancias y cómo hacerlo correctamente. Según la legislación española, tienes derecho a devolver un recibo domiciliado dentro de los 56 días naturales (8 semanas) siguientes a la fecha del cargo si consideras que no es correcto. Sin embargo, esto no anula automáticamente tu obligación de pagar la prima del seguro, ya que el contrato sigue vigente.


Cámara en el coche: qué dice la normativa de la DGT
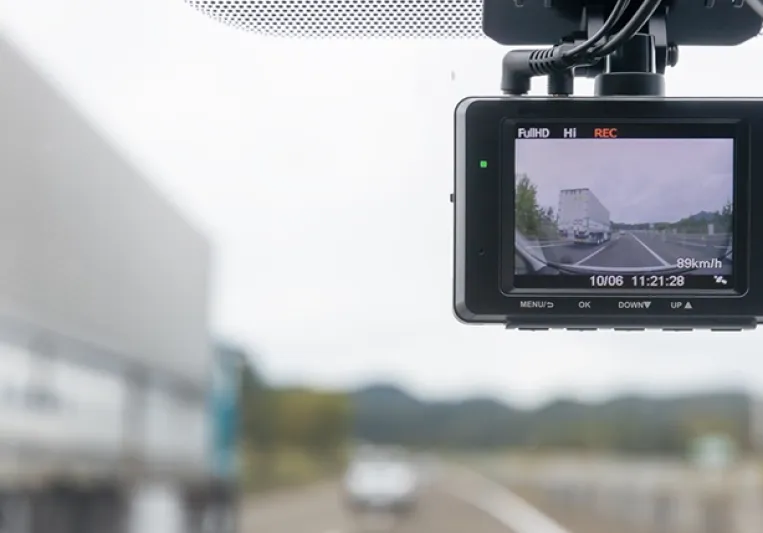
¿Estás pensando en instalar una dashcam en tu coche? Puedes hacerlo, pero hay algunas cuestiones que deberías tener en cuenta. La normativa no prohíbe llevar una cámara en el vehículo, aunque su instalación y el uso que hagas de las imágenes sí que tienen límites.
Qué es una dashcam y para qué se utiliza
Una dashcam (también conocida como cámara On Board) es una cámara instalada en el vehículo que registra imágenes durante la circulación. Su principal utilidad es disponer de una grabación de lo ocurrido si se produce un accidente o una incidencia de tráfico.
Diferencia entre una dashcam y otros dispositivos de a bordo
A diferencia de las cámaras que incorpora el propio vehículo para facilitar el aparcamiento o mejorar la visibilidad, una dashcam está pensada para grabar imágenes de lo que ocurre a través del parabrisas.
Dónde se puede instalar una dashcam sin obstaculizar la visibilidad
No hay una ubicación concreta establecida para las dashcam. Si no la lleva el vehículo como equipamiento integrado, puedes instalarla detrás del retrovisor o donde no te reduzca la visibilidad:
- Colócala donde no interfiera en tu campo de visión.
- Evita que su instalación dificulte la conducción.
- No manipules la cámara durante la marcha si hacerlo afecta a tu atención.
¿Es legal usar una dashcam en España?
Sí, es legal llevar una dashcam en tu coche o moto, puesto que no existe una prohibición expresa de estos dispositivos.
Ahora bien, hay que diferenciar entre el derecho a instalar la cámara y el uso que hagas de las imágenes que capta y graba. La AEPD señala que las cámaras on board pueden utilizarse para obtener pruebas relacionadas con accidentes o incidencias de tráfico, pero recomienda aplicar medidas para limitar la captación de imágenes.
Qué dice la DGT sobre el uso de cámaras a bordo del vehículo
Desde el punto de vista de la seguridad vial, la instalación de la cámara debe respetar dos principios básicos:
- Mantener el campo de visión necesario.
- Mantener la atención permanente a la conducción.
Así lo establece el Reglamento General de Circulación en sus artículos 18 y 19.
Protección de datos: qué límites existen al grabar en la vía pública
Aquí es donde hay que prestar más atención. Las imágenes pueden contener datos personales y, por tanto, su captación y utilización están sujetas a la normativa de protección de datos.
La AEPD distingue entre las grabaciones realizadas para un uso exclusivamente personal y las que tienen como finalidad obtener pruebas de accidentes o incidencias. Para estas últimas contempla el interés legítimo, pero exige aplicar medidas de minimización.
Grabar otros vehículos y matrículas: qué dice la normativa de protección de datos
La recomendación de la AEPD es limitar las imágenes a lo necesario para conseguir la finalidad perseguida. En una dashcam, esto se traduce en medidas como:
- Que la imágenes que se capten hacia el exterior queden limitadas al frontal del vehículo.
- Activar la grabación cuando se produzca un accidente o incidente, si la cámara lo permite.
- Evitar conservar imágenes que no sean necesarias.
- Limitar el acceso a las grabaciones.
Publicar vídeos en redes sociales: cuándo puede ser un problema legal
Que puedas grabar un accidente no significa que puedas publicar después las imágenes sin más. Debes respetar la protección de datos de terceros y no puedes subir los contenidos a internet sin su autorización.
¿Sirve la grabación de una dashcam como prueba en un accidente?
Puede servir para identificar al otro en caso de siniestro. Es decir, que sirve para que la aseguradora sepa quien debe asumir la responsabilidad o localizar al infractor. Sin embargo, en caso de que haya un posterior juicio, la validez de la grabación la determinará el juez.
Validez de las imágenes ante la aseguradora y ante un juez
Una grabación puede ayudar a aclarar cómo se produjo un accidente, pero su valor dependerá de las circunstancias concretas.
Por eso, es mejor considerar la dashcam una fuente adicional de información, no una garantía de que la responsabilidad del accidente vaya a determinarse automáticamente a partir del vídeo.
Cómo aportar la grabación tras un siniestro
Si la dashcam ha registrado el accidente:
- Conserva el archivo original.
- Haz una copia para evitar que se pierda.
- No edites la grabación original.
- Facilítala a la aseguradora si puede ayudar a esclarecer el siniestro.
- Si es necesario, aporta también información sobre cómo se obtuvo la grabación.
Y, aunque tengas imágenes, sigue los pasos habituales, incluido rellenar el parte amistoso de accidente.
Dashcam legal en España: qué sí y qué no
Qué sí | Qué no |
|---|---|
| Llevar una dashcam instalada en el coche | Colocarla de forma que reduzca la visibilidad. |
| Grabar para disponer de pruebas de un accidente. | Manipularla si hacerlo afecta a la atención durante la conducción. |
| Limitar la captación a lo necesario. | Conservar imágenes innecesarias durante más tiempo del necesario. |
| Proteger las grabaciones. | Publicar imágenes de terceros sin valorar antes las implicaciones legales. |
Recomendaciones para usar la dashcam sin problemas legales
Recapitulamos con los consejos para que hagas un buen uso de la cámara on board:
- Instalación: no debe interferir en tu campo de visión.
- Configuración: si dispone de grabación por impacto o evento, puedes utilizar esta función para limitar las imágenes.
- Captación: cuanto menos espacio y tiempo grabes innecesariamente, mejor.
- Conservación: guarda las imágenes relevantes y evita acumular grabaciones sin utilidad.
- Acceso: protege los archivos para evitar que otras personas puedan acceder a ellos.
- Publicación: si compartes una grabación, elimina o difumina los datos que permitan identificar a terceros.
Viaja con la tranquilidad de estar bien cubierto: seguro de coche Génesis
Tener la tranquilidad de saber que tienes una dashcampara detectar vandalismos cuando tienes el coche aparcado o cuando vas circulando por carretera, está bien. Pero contar con un seguro de coche que incluye la defensa jurídica y la reclamación de daños, te va a gustar tanto o más.
Si quieres conocer el precio de tu seguro de coche con Génesis, calcula online tu presupuesto.
TE INTERESA:
- Me han dado un golpe en el coche y tengo la matrícula
- ¿Cómo rellenar un parte amistoso de accidente?
- ¿Puedo instalar una cámara si mi vecino me raya el coche?
Preguntas frecuentes sobre las dashcam
¿Es legal llevar una cámara en el coche en España?
Sí. Puedes llevar una dashcam en el coche, siempre que su instalación no interfiera en la visibilidad ni en la conducción. Con lo que tienes que tener más cuidado es con el uso que hagas de las grabaciones.
¿Puedo grabar a otros conductores con la dashcam?
Puedes captar imágenes de otros vehículos y de los conductores, pero respetando las normas de protección de datos.
¿Sirve la grabación de la dashcam como prueba ante la aseguradora?
Puede ayudar a demostrar cómo se produjo un accidente. Sin embargo, la validez legal como prueba ante un juez depende de su criterio.
¿Puedo publicar en redes sociales el vídeo de un accidente grabado con la dashcam?
No deberías hacerlo sin valorar antes las implicaciones de protección de datos. Si aparecen personas o vehículos identificables, lo más prudente es difuminar caras, matrículas y otros datos identificativos antes de publicar.
¿Tengo que avisar de que llevo una dashcam instalada en el coche?
No hay una obligación específica de colocar un aviso simplemente por llevar una dashcam. Si las grabaciones son para uso personal y no inclumples con la ley de protección de datos de terceras personas, puedes estar tranquilo.

El seguro de coche a tu medida