Carta verde del coche: conoce para qué sirve y cómo encontrar su número
Publicado el 18 de Enero de 2025 by Raquel Barbadillo, Copywriter especializada en comunicación sostenible
Tiempo de lectura estimado: 6 minutos
Carta verde

Para quienes disfrutan de la conducción, preparar un viaje fuera de España es una experiencia muy emocionante, pero también requiere preparativos, como asegurarte de tener los documentos necesarios. Uno de ellos es la carta verde del coche, un certificado esencial en ciertos países. Descubre qué es, cómo funciona y cómo solicitarla para evitar problemas durante tus desplazamientos internacionales.


¿Qué es la carta verde del seguro de coche?

La carta verde del seguro de coche es un documento internacional que acredita que tu vehículo cuenta con un seguro de responsabilidad civil obligatorio. Su función principal es garantizar que, en caso de accidente en el extranjero, se cubran los daños materiales y personales causados a terceros.

Este certificado, también conocido como «Certificado Internacional de Seguro de Responsabilidad Civil», está reconocido en numerosos países y sirve como prueba de que cumples con las normativas locales de protección de daños a terceros.


¿Para qué sirve la carta verde del coche?

La carta verde tiene como objetivo principal facilitar la movilidad internacional de los conductores y asegurar que los daños a terceros estén cubiertos en caso de accidente. Es especialmente útil cuando viajas a países fuera de la Unión Europea o del Espacio Económico Europeo, donde tu seguro habitual puede no ser suficiente.

Con ella, puedes circular con tranquilidad, sabiendo que tu seguro cumple los requisitos legales del país de destino. Además, evita que tengas que contratar un seguro fronterizo, que suele ser más caro y limitado.


¿Dónde se encuentra el número de la carta verde?

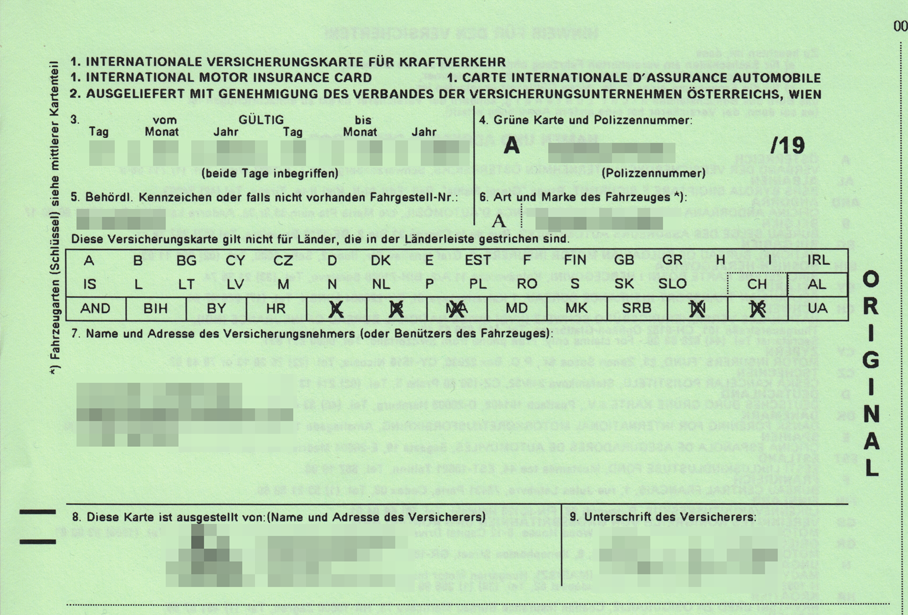
El número de la carta verde se encuentra en la parte superior del documento, junto con el resto de información, como:

  • El nombre de la aseguradora.
  • Los países donde es válida.
  • La matrícula del vehículo.


Fuente de la imagen: Wikipedia

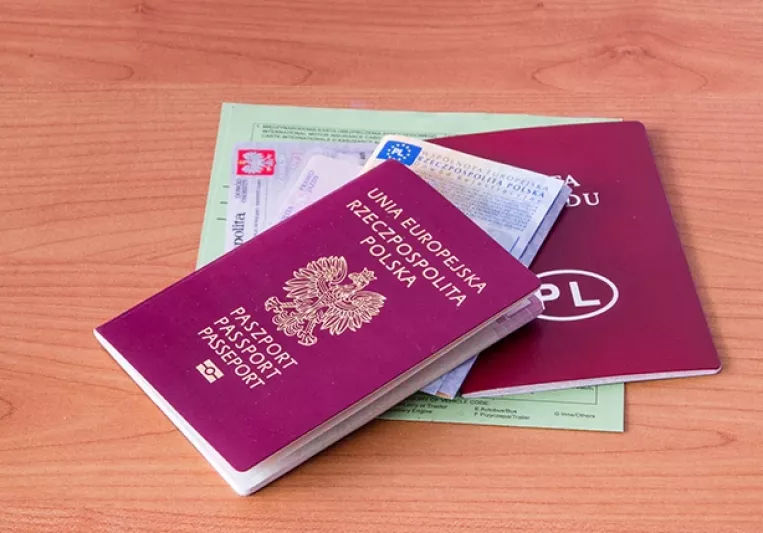
Fuente de la imagen: Wikipedia


¿Para qué países es obligatoria la carta verde?

Depende del país de destino. En la Unión Europea y otros estados del Espacio Económico Europeo (Noruega, Islandia, Liechtenstein, Andorra, Suiza y Serbia), no es necesario llevar la carta verde, ya que tu seguro español es válido.

Sin embargo, sí es obligatoria en los siguientes países:

  • Albania
  • Azerbaiyán
  • Bielorrusia
  • Bosnia y Herzegovina
  • Irán
  • Israel
  • Macedonia del Norte
  • Marruecos
  • Moldavia
  • Montenegro
  • Rusia
  • Túnez
  • Turquía
  • Ucrania

Viajar sin ella en estos países puede acarrear multas, la inmovilización del vehículo o la necesidad de contratar un seguro fronterizo.

Es importante destacar que, aunque algunos de estos países no exigen la Carta Verde, es recomendable llevarla para evitar posibles inconvenientes. Lo más sencillo para ti es que antes de viajar, consulta con tu aseguradora para obtener información actualizada y asegurarte de que tu póliza cubre los países que planeas visitar.
 

¿Cómo solicitar la carta verde para mi coche?

El proceso es sencillo. Sigue estos pasos:

  1. Contacta con tu aseguradora: solicita la carta verde con antelación suficiente, ya que su emisión puede tardar unos días.
  2. Proporciona los datos del vehículo: como la matrícula y los detalles de la póliza.
  3. Recibe el documento: algunas aseguradoras te lo envían por correo electrónico, mientras que otras ofrecen una versión en papel.

La mayoría de las aseguradoras no cobran por este trámite, aunque es mejor confirmarlo previamente.


¿Qué coberturas ofrece la carta verde en caso de accidente?

Las coberturas de la carta verde son las mismas que las de tu seguro de responsabilidad civil obligatorio para circular en España. Estas incluyen:

  1. Daños personales a terceros: cobertura de lesiones o fallecimiento de otras personas involucradas en el accidente.
  2. Daños materiales a terceros: reparación o indemnización por daños causados a bienes ajenos, como vehículos o propiedades.

Sin embargo, no incluye coberturas adicionales como daños propios, robo o asistencia en carretera, a menos que tu póliza las contemple.


¿Qué hacer si pierdo mi carta verde?

Si pierdes tu carta verde o se deteriora, lo primero es contactar con tu aseguradora para solicitar un duplicado. Este documento puede enviarse por correo electrónico o entregarse en formato físico según tu preferencia.

En caso de emergencia, algunas fronteras permiten presentar una versión digital, pero es mejor llevar una copia impresa para evitar problemas.


¿Cómo renovar la carta verde para mi coche?

La carta verde tiene una validez limitada, que suele coincidir con la duración de tu póliza de seguro. Si necesitas renovarla, contacta con tu aseguradora antes de que expire y solicita la nueva.

Con esta información, estarás preparado para tus próximos viajes internacionales con coche. ¡Asegúrate de llevar todos tus documentos en regla y disfruta del camino!


TE INTERESA:


Preguntas frecuentes sobre la carta verde para vehículos

¿Es necesaria la carta verde para viajar a Francia o Portugal?

No, para viajar a países de la Unión Europea como Francia o Portugal en 2025, no es obligatorio llevar la carta verde. Tu seguro español ya es válido.

¿Cómo descargar la carta verde online?

Algunas aseguradoras permiten descargar la carta verde desde su página web o aplicación móvil. Solo necesitas acceder a tu cuenta a través del área privada y buscar la sección con los documentos del seguro. Si no lo encuentras, contacta con atención al cliente y te darán solución inmediata.

¿La carta verde cubre accidentes en el extranjero?

Sí, siempre que el accidente ocurra en un país donde sea válida. Cubre los daños a terceros bajo las mismas condiciones de tu póliza de responsabilidad civil en España. Si quieres ampliar las coberturas para daños propios en el extranjero, contacta con tu compañía de seguros para que te indiquen las condiciones y requisitos.

¿La carta verde es válida para motos y otros vehículos?

Sí, este documento se aplica a todo tipo de vehículos asegurados, incluidas motos, caravanas y camiones.

¿Qué diferencia hay entre la carta verde y la tarjeta de seguro?

La carta verde es un certificado internacional para viajes al extranjero, mientras que la tarjeta de seguro acredita que tienes una póliza válida en España y la Unión Europea.

Conoce todos nuestros seguros

Animales cinegéticos: qué son y cómo cubre tu seguro un accidente con ellos

Publicado el 2 de Octubre de 2026 by Raquel Barbadillo, Copywriter especializada en comunicación sostenible
Tiempo de lectura estimado: 7 minutos

Si conduces habitualmente por carreteras secundarias o zonas rurales, encontrarte con un jabalí, un corzo o un ciervo no es una situación tan excepcional como puede parecer. En 2024 se registraron más de 36.000 siniestros viales con animales.

Pero ¿quién paga los daños si el animal se cruza en la carretera? ¿Lo cubre el seguro? La respuesta depende tanto de las circunstancias del accidente como de las coberturas que tengas contratadas.

Qué son los animales cinegéticos y por qué importan en la carretera

Los animales cinegéticos son especies de fauna silvestre cuya captura mediante la actividad de la caza o la pesca está legalmente autorizada y regulada por la administración competente. 

Ejemplos de especies cinegéticas más habituales en España

Este tipo de animal se considera de caza mayor. De hecho, en 2024 el jabalí fue el animal más implicado en accidentes de carretera, seguido del corzo y, con más diferencia, el ciervo.

Por otro lado, se consideran de caza menor las liebres, conejos o codornices. Que tienen mucho menor impacto.

Dónde es más frecuente un accidente con animales cinegéticos

Estos accidentes se concentran especialmente en vías interurbanas y zonas donde existe una mayor presencia de fauna. La DGT señala también una mayor incidencia en los meses de otoño e invierno. 

Por eso, si circulas por una zona señalizada como de paso de animales, conviene reducir la velocidad y aumentar la atención.

¿Quién es responsable de un accidente con un animal cinegético?

Según la Disposición adicional séptima de la Ley de Tráfico, el responsable es el conductor del vehículo. Pero la propia norma contempla excepciones.

Responsabilidad del titular del coto de caza según la Ley de Tráfico

El titular del aprovechamiento cinegético, o en su defecto el propietario del terreno, será el responsable cuando el accidente sea consecuencia directa de una cacería colectiva de una especie de caza mayor realizada ese mismo día o que haya terminado en las 12 horas anteriores al atropello.

También podría existir responsabilidad del titular de la vía cuando el accidente se produzca por no haber reparado una valla de cerramiento en plazo o por no disponer de la señalización específica exigida en determinados tramos con alta accidentalidad. 

Casos en los que la responsabilidad recae en el conductor

Si el animal irrumpe en la carretera y no concurre ninguna de las anteriores circunstancias, la responsabilidad por los daños corresponde al conductor. Además, la ley establece que no puede reclamarse al responsable por el valor del animal que haya irrumpido en la vía. 

Cómo cubre el seguro de coche un accidente con animales cinegéticos

Que la responsabilidad recaiga en el conductor no significa necesariamente que tenga que asumir personalmente todos los daños del vehículo. En este punto importa la modalidad de seguro y, sobre todo, si incluye cobertura de daños propios y/o por colisión con animales cinegéticos.

Diferencia de cobertura entre terceros, todo riesgo y todo riesgo con franquicia

La cobertura de un accidente con un animal cinegético depende de la modalidad y de las coberturas que tengas contratadas. En Génesis, la colisión con animales cinegéticos está incluida por defecto en el seguro a terceros ampliado, aunque también puedes eliminarla. En otras modalidades puedes contratarla de forma opcional.

ModalidadDaños propios por el impacto con un animal
Seguro de coche a terceros

No están cubiertos por la responsabilidad civil obligatoria. 

Hay que consultar si la póliza incorpora esta cobertura específica adicional o si puedes incluirla como opcional.

Terceros ampliadoDepende de si lo tienes contratado como cobertura opcional.  
Todo riesgo con franquiciaOpcional. Además, los daños propios están cubiertos, aplicándose la franquicia establecida en la póliza.
Todo riesgo sin franquiciaEn este caso tienes daños propios incluidos, pero debes asegurarte de que también incluye la colisión con animales cinegéticos o añadir la opción.

Por tanto, no basta con saber qué modalidad de seguro de coche tienes. Comprueba las coberturas que figuran en tu póliza.

Qué documentación necesitas para reclamar: atestado, fotos y testigos

Después de un accidente con un animal, reúne toda la información que ayude a acreditar cómo ocurrió:

  • Atestado de la autoridad competente, especialmente si ha habido daños importantes o personas heridas.
  • Fotografías del vehículo, del lugar del accidente, del animal y de la señalización existente.
  • Datos de posibles testigos.
  • Fecha, hora y ubicación exacta del siniestro.
  • Si es posible, información sobre la presencia de un coto o de señales que adviertan del paso de animales.

Conserva esta documentación y comunícala a tu aseguradora al declarar el siniestro.

Qué hacer si tienes un accidente con un jabalí, ciervo u otro animal

Lo primero es evitar que el accidente provoque otro. Después, deja constancia de lo ocurrido y comunica el siniestro a tu aseguradora.

Pasos inmediatos: seguridad, atestado y aviso a la aseguradora

  1. Detén el vehículo en un lugar seguro y señaliza la situación con tu baliza V16.
  2. No te acerques al animal, especialmente si está herido o desorientado.
  3. Llama a las autoridades para dejar constancia del accidente (al 112 si hay heridos).
  4. Haz fotografías del vehículo, la carretera, las señales y los daños, siempre que puedas hacerlo sin ponerte en peligro.
  5. Contacta con tu aseguradora y sigue sus indicaciones para tramitar el siniestro.

Si tienes contratada una modalidad con daños propios, revisa las condiciones de tu póliza para saber cómo se aplica la cobertura de «Colisión con animales cinegéticos». 

Conduce protegido ante cualquier imprevisto: seguro de coche Génesis

Un encuentro con un animal puede ocurrir incluso si conduces con precaución. Por eso, además de adaptar la velocidad en zonas de paso de fauna y mantener la atención, conviene tener claro qué daños cubre tu seguro antes de necesitarlos.

Con Génesis, pagas solo por lo que necesitas. Puedes elegir entre distintas modalidades y añadir o quitar coberturas. Por ejemplo, la cobertura por accidentes con animales cinegéticos es una cobertura opcional en todas las modalidades de nuestros seguros de coche. En el seguro de coche a terceros ampliado aparece por defecto, pero puedes quitarla si consideras que solo vas a moverte en urbano o que en tu caso no es necesario.

TE INTERESA:

Preguntas frecuentes sobre animales cinegéticos y seguros de coche

¿Qué se considera un animal cinegético?

Son especies de fauna silvestre que pueden ser objeto de caza. Los más habituales en los accidentes de tráfico son el jabalí, el corzo y el ciervo.

¿Quién paga los daños de un accidente con un jabalí en la carretera?

Como regla general, la Ley de Tráfico atribuye al conductor la responsabilidad por los daños causados por el atropello de una especie cinegética. Existen excepciones, entre ellas los accidentes que sean consecuencia directa de determinadas acciones de caza colectiva o de determinados incumplimientos relacionados con la vía.

¿Mi seguro a terceros cubre un accidente con un animal cinegético?

No siempre. El seguro a terceros cubre la responsabilidad civil frente a terceros, pero los daños propios del vehículo requieren consultar las coberturas contratadas y las condiciones concretas de la póliza.

¿Puedo reclamar al titular del coto de caza?

Solo en determinadas circunstancias. La Ley de Tráfico contempla la responsabilidad del titular del aprovechamiento cinegético cuando el accidente sea consecuencia directa de una acción de caza colectiva de una especie de caza mayor realizada ese mismo día o que haya terminado en las 12 horas anteriores. También existen supuestos relacionados con el propietario del terreno o el titular de la vía.