

¿El seguro de hogar cubre hurtos en la calle? Móvil, bici y joyas
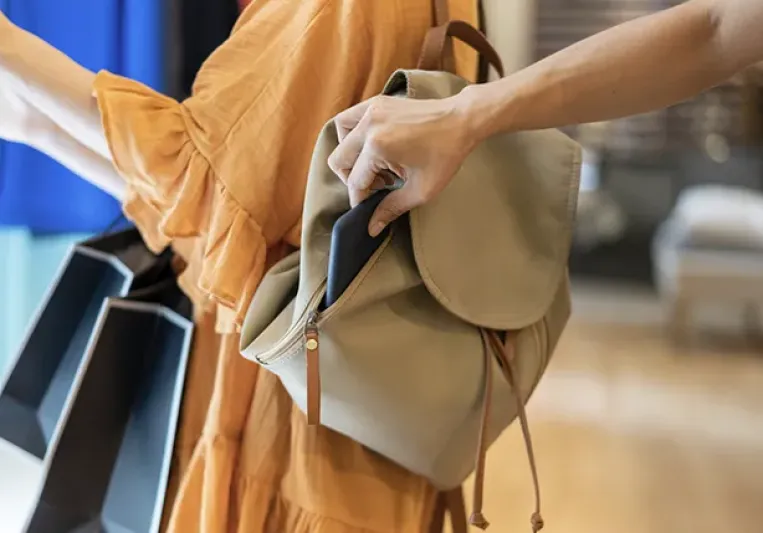
Si te han robado el móvil en el metro, la bici en la calle o el bolso, lo lógico es pensar si puede estar cubierto por algún seguro, como el de hogar. Y generalmente la respuesta es que depende del tipo de robo, de si tienes una cobertura específica para objetos fuera de la vivienda y de qué dice tu póliza sobre cada bien en concreto. No todos los seguros de hogar protegen lo que llevas encima cuando sales de casa, y los que lo hacen suelen poner condiciones claras.
Te explicamos cómo funciona esta cobertura, qué diferencia hay entre robo y hurto, y qué ofrece en este terreno el seguro de hogar de Génesis.
Qué cubre el seguro de hogar dentro y fuera de la vivienda
La protección de un seguro de hogar se reparte en dos bloques:
- El continente (la estructura de la vivienda)
- El contenido (lo que hay dentro).
Cuando hablamos de robo, la cobertura más extendida en el mercado protege los bienes que están dentro de la vivienda y los daños que el ladrón provoca al forzar puertas, ventanas o cerraduras para entrar.
Salir de ese perímetro cambia las reglas. Muchas aseguradoras tratan el robo fuera de casa como una garantía aparte, sujeta a límites de indemnización más bajos y a requisitos concretos, como que el robo se haya producido con violencia o intimidación. Antes de dar por hecho que estás protegido en la calle, conviene revisar las coberturas del seguro de hogar que tienes contratadas.
¿El seguro cubre el robo del móvil fuera de casa?
En la mayoría de pólizas, no de forma automática. El móvil forma parte del contenido de tu vivienda mientras está dentro de ella, pero cuando lo llevas en el bolsillo o el bolso fuera de casa, su protección depende de si tu seguro incluye una garantía específica para objetos personales fuera del hogar.
En qué circunstancias puede estar cubierto
La distinción que marca la diferencia es el uso de violencia o intimidación. Si te quitan el móvil de la mano mediante un tirón o una amenaza, eso se considera atraco, y algunas pólizas con cobertura ampliada sí lo indemnizan.
Si el móvil desaparece de tu mesa en una terraza sin que nadie te haya tocado ni amenazado, eso es un hurto, y la mayoría de aseguradoras lo excluyen de la protección fuera de casa.
Límites habituales de indemnización para objetos personales
Cuando esta cobertura existe, suele venir con un límite económico por siniestro y por año, normalmente más bajo que el límite general del contenido. También es habitual que la aseguradora exija denuncia policial y, en algunos casos, justificantes de compra del aparato. Antes de reclamar, comprueba el límite exacto que figura en tus condiciones particulares.
¿El seguro cubre el robo de la bicicleta fuera del hogar?
La bicicleta suele tratarse de forma distinta al resto de objetos personales, precisamente porque pasa más tiempo fuera de la vivienda que dentro. La mayoría de las pólizas excluyen expresamente el robo de bicicletas en la calle, aunque sí cubran las que están guardadas en el trastero o el garaje cuando hay fuerza en el acceso.
Robo en la calle vs robo en un lugar cerrado
Si te roban la bici atada con candado en la vía pública, la mayoría de seguros de hogar no responde, salvo que tengas una cobertura específica de objetos fuera del hogar que lo contemple expresamente. Si la bici está en tu garaje o trastero y el ladrón entra forzando la puerta, esa situación se considera un robo dentro del hogar y tiene más opciones de estar cubierta, según los términos de tu póliza.
Diferencia entre extravío y robo a efectos del seguro
Ningún seguro de hogar cubre la simple pérdida o extravío de un objeto. Para que haya derecho a reclamación, tiene que haber sustracción por parte de un tercero, no un descuido. Si dejas la bici sin vigilancia y desaparece sin que sepas qué ha pasado, las aseguradoras suelen tratarlo como una incidencia distinta al robo propiamente dicho.
Joyas y objetos de valor: cobertura especial fuera de casa
Las joyas, relojes de valor, piezas de oro o plata y otros objetos de valor especial reciben un trato diferenciado en casi todas las pólizas de hogar, tanto dentro como fuera de la vivienda.
Esto no es casualidad: su valor suele superar con creces el de otros bienes del contenido y las aseguradoras necesitan conocer exactamente qué están asegurando.
Por qué las joyas requieren declaración específica en la póliza
Para que una joya esté cubierta en caso de robo, lo habitual es que tengas que declararla de forma expresa en la póliza, indicando su valor y, en muchos casos, aportando factura, tasación o fotografía. Sin esa declaración previa, la mayoría de aseguradoras no la indemniza como objeto de valor, aunque sí puedan reconocerla parcialmente dentro del límite genérico del contenido.
Este requisito existe precisamente porque, sin probar el valor y la existencia del bien antes del siniestro, resulta muy difícil acreditarlo después.
Robo en viaje: ¿cubre el seguro de hogar?
Algunas pólizas amplían la protección del contenido a los bienes que viajan contigo durante un desplazamiento temporal, normalmente vinculada a garantías como incendio o agua, no al robo.
Si tu intención es viajar con joyas u objetos de valor y necesitas protección frente a robo o pérdida durante el trayecto, lo más habitual en el sector es recurrir a un seguro específico de viaje o de objetos personales, ya que el seguro de hogar no siempre extiende esta cobertura a desplazamientos fuera de España.
Qué suele cubrir el seguro de hogar fuera de casa y qué no
Situación | Cobertura habitual en el mercado |
|---|---|
Robo con violencia o intimidación (atraco) en la calle. | Puede estar cubierto si tienes la garantía específica contratada. |
Hurto sin violencia (descuido, tirón sin contacto). | Normalmente excluido. |
Extravío o pérdida del objeto. | Nunca cubierto. |
Joyas declaradas expresamente en póliza. | Puede estar cubierto dentro del límite pactado. |
Joyas sin declarar. | No está cubierto. |
Bicicleta atada en la calle. | Habitualmente excluida, salvo cobertura específica. |
Robo de llaves con riesgo para el acceso a la vivienda. | Cubierto por asistencia de cerrajería urgente. |
Sustracción de identidad digital. | Cubierto en pólizas con protección de vida digital. |
Cómo reclamar al seguro si te roban fuera de casa
Si sufres un robo en la calle y tu póliza incluye cobertura para esta situación, el primer paso siempre es el mismo: actuar rápido y documentar todo lo que puedas.
1. Denuncia policial: el paso imprescindible
Sin denuncia, no hay reclamación posible. Acude a la comisaría o presenta la denuncia online lo antes posible, detallando qué te han robado, cómo ha ocurrido y, si lo sabes, el valor aproximado de los objetos. La aseguradora va a pedirte una copia de esta denuncia para tramitar cualquier solicitud.
2. Documentación para acreditar el valor del bien robado
Guarda o recupera todo lo que pueda demostrar que tenías ese objeto y cuánto valía: factura de compra, foto del objeto, correo de confirmación de compra online o la tasación si se trata de una joya. Cuanta más prueba documental tengas, más fácil será que la aseguradora reconozca la indemnización.
Checklist rápido para reclamar:
- Presenta denuncia policial cuanto antes.
- Conserva la copia de la denuncia con número de referencia.
- Reúne facturas o recibos de compra del objeto robado.
- Recopila las fotos del objeto (por ejemplo, fotos previas del móvil o la bici).
- Anota fecha, hora y lugar exacto del robo con el máximo detalle posible.
- Comunica el siniestro a tu aseguradora dentro del plazo que marca tu póliza.
Si necesitas iniciar este proceso con Génesis, aquí tienes cómo contactar en caso de siniestro para resolver tu situación cuanto antes.
Con el seguro de hogar de Génesis, protegido también fuera de casa
Conocer los límites de tu póliza antes de que ocurra un imprevisto te ayuda a tomar mejores decisiones y a saber a quién acudir en cada caso. El seguro de hogar Génesis protege tu vivienda y tu contenido dentro del hogar, e incluye asistencia jurídica, protección de la vida digital y asistencia urgente que también te ayudan cuando el problema empieza fuera de casa.
TE INTERESA:
- ¿El seguro cubre la reparación de electrodomésticos?
- Qué cubre el contenido de un seguro de hogar
- Garantías del seguro de inquilino
Preguntas frecuentes sobre si el seguro de hogar cubre el robo fuera de casa
¿El seguro de hogar cubre si me roban la cartera en la calle?
Depende de la póliza. Si el robo se produce con violencia o intimidación y tienes contratada una cobertura específica de robo fuera del hogar, puedes estar indemnizado dentro de los límites pactados. Si te la sustraen sin que medie violencia (hurto), la mayoría de aseguradoras no lo cubre.
¿Tengo que declarar las joyas de valor en la póliza para que estén cubiertas?
Sí, en la mayoría de los casos. Las joyas y objetos de valor especial necesitan una declaración expresa en la póliza, normalmente acompañada de factura, tasación o fotografía, para que la aseguradora las reconozca como tales y aplique el límite de indemnización correspondiente.
¿El seguro cubre el robo de la bici si la dejé en la calle sin candado?
Lo habitual es que no, por dos motivos: la mayoría de pólizas excluyen el robo de bicicletas en la vía pública y la falta de candado puede interpretarse como negligencia, lo que reduce aún más las opciones de cobertura aunque la tuvieras contratada.
¿Qué pasa si me roban el portátil en una cafetería?
Si no hay violencia ni intimidación, se trata de un hurto y la mayoría de seguros de hogar no cubre esta situación fuera de la vivienda. Revisa tu póliza para comprobar si tienes una garantía específica de objetos personales que lo incluya.
¿El seguro de hogar cubre robos cuando estoy de vacaciones en el extranjero?
En general, no de forma automática. La protección del contenido de tu vivienda no suele extenderse al robo de objetos personales mientras viajas fuera de España. Si quieres ir protegido durante tus desplazamientos, lo recomendable es contratar un seguro de viaje específico.


Seguro de hogar en alquiler: ¿es obligatorio para el inquilino?
No, la ley no obliga al inquilino a contratar un seguro de hogar por el hecho de vivir de alquiler. Ahora bien, hay una diferencia importante entre que el seguro sea obligatorio por ley y que el propietario establezca como condición del alquiler que el inquilino disponga de una póliza con ciertas coberturas. En este último caso, el seguro puede formar parte de las condiciones acordadas entre las partes.
Además, aunque no sea obligatorio, un seguro para inquilinos puede proteger tus pertenencias y cubrir tu responsabilidad civil ante determinados daños.
¿Es obligatorio tener seguro de hogar si vives de alquiler?
Si eres inquilino, no tienes que contratar un seguro de hogar simplemente porque alquiles una vivienda. La LAU (Ley de Arrendamientos Urbanos) establece derechos y obligaciones para propietarios e inquilinos, pero no incluye ninguna obligación de asegurar la vivienda.
También es verdad que no lo prohíbe expresamente y que puede ser recomendable para proteger los intereses de unos y otros.
Qué dice la Ley de Arrendamientos Urbanos sobre el seguro de hogar
La LAU regula aspectos como la conservación y habitabilidad de la vivienda, las reparaciones y las obligaciones de las partes, pero no establece que el inquilino deba tener un seguro de hogar. El artículo 21 obliga:
- Al arrendador (propietario): a realizar las reparaciones necesarias para conservar la vivienda en condiciones de habitabilidad, salvo cuando el deterioro sea imputable al arrendatario.
- Al inquilino: a realizar las pequeñas reparaciones derivadas del desgaste por el uso ordinario.
Diferencia entre obligación legal y obligación pactada en el contrato
Que no exista una obligación legal no significa que el seguro no pueda aparecer como condición del alquiler.
La LAU establece que los arrendamientos de vivienda se rigen por los pactos, cláusulas y condiciones acordados por las partes dentro del marco legal aplicable.
Por eso, el contrato (no la ley) puede indicar que el inquilino debe disponer de un seguro determinado.
Además, no es lo mismo un seguro de alquiler para propietarios que el de inquilinos.
Responsabilidad legal del propietario y del inquilino en el alquiler
Que no exista un seguro de hogar obligatorio para el inquilino no significa que propietario e inquilino estén libres de responsabilidades. Cada uno debe responder de determinadas obligaciones relacionadas con la vivienda.
Qué debe garantizar el propietario por ley: habitabilidad y estado de la vivienda
El propietario debe realizar las reparaciones necesarias para conservar la vivienda en condiciones de habitabilidad para el uso acordado, salvo cuando el deterioro sea imputable al inquilino. La Ley de Arrendamientos Urbanos también establece que el arrendatario debe comunicar al arrendador la necesidad de las reparaciones.
Por ejemplo: si se rompe una tubería de la vivienda, corresponde al propietario hacerse cargo de la reparación. Lo mismo ocurre con una avería de la caldera o con un problema en la instalación eléctrica que hace que deje de funcionar la luz, siempre que no sean consecuencia de un uso incorrecto o de una actuación del inquilino.
La ventaja de tener un seguro de hogar de propietario es que se facilita la gestión de este tipo de situaciones cuando la avería o el daño está cubierto por la póliza. Si no está asegurado, el dueño de la vivienda corre con los gastos de reparación.
Qué responsabilidad asume el inquilino aunque no exista seguro obligatorio
El inquilino debe cuidar la vivienda y responder de los daños que sean consecuencia de un uso negligente o de un deterioro que le sea imputable.
Por ejemplo: si la lavadora que utiliza el inquilino provoca una fuga porque no se ha utilizado correctamente y el agua causa daños en la vivienda, podría tener que responder por los desperfectos ocasionados. En estos casos, contar con un seguro que incluya responsabilidad civil puede ayudar a hacer frente a determinadas reclamaciones, siempre que el supuesto esté cubierto por la póliza.
Qué pasa si el contrato de alquiler exige un seguro de hogar
Si el contrato establece expresamente que el inquilino debe contratar un seguro, ya no estamos hablando de una obligación general establecida por la ley, sino de una condición concreta del arrendamiento.
Cláusulas habituales en los contratos de arrendamiento sobre el seguro
El propietario puede solicitar que el inquilino disponga de determinadas coberturas. Por ejemplo, puede exigir una póliza que incluya responsabilidad civil como ocupante de la vivienda.
No obstante, no todos los seguros de hogar para inquilinos ofrecen exactamente las mismas garantías. Antes de contratarlo, conviene comprobar:
- Qué coberturas exige el contrato.
- Qué capital de responsabilidad civil se solicita.
- Si hay que asegurar también el contenido.
- Desde qué fecha debe estar activa la póliza.
- Qué documentación debe entregar el inquilino al propietario.
En cualquier caso, no hay que confundir asegurar el contenido con asegurar el continente. El propietario puede tener una póliza para proteger el inmueble y el inquilino otra destinada a sus pertenencias y responsabilidades.
Qué ocurre si no contratas el seguro exigido por el propietario
Si el contrato establece expresamente la obligación de contratar un seguro y el inquilino no lo hace, estás incumpliendo el contrato.
El artículo 27.1 de la LAU establece que, ante el incumplimiento de las obligaciones derivadas del contrato, la parte que haya cumplido puede exigir su cumplimiento o promover la resolución del contrato conforme al artículo 1124 del Código Civil.
Además, si como inquilino no contratas el seguro y se produce un daño del que seas responsable, tendrás que responder de las consecuencias de tu propio bolsillo.
Por qué conviene tener un seguro de hogar aunque no sea obligatorio
Por si todavía no has llegado tú mismo a esta conclusión, contar con un seguro de hogar aunque nadie te lo pida, te proporciona la tranquilidad de saber que estás protegido ante imprevistos, robos, etc.
Riesgos habituales en una vivienda de alquiler: robos, daños e incendios
Un seguro para inquilinos puede incluir, según la póliza, coberturas como:
- Contenido: muebles, ropa, electrodomésticos y otros bienes personales.
- Responsabilidad civil: por daños causados a terceros (y a la casa de alquiler).
- Incendio por un descuido.
- Una explosión que provoca desperfectos en elementos del inmueble.
- Daños materiales ocasionados al propietario cuando existe responsabilidad del inquilino y el supuesto está contemplado en las condiciones.
- Daños del día a día: como la cobertura de rotura de espejos, cristales, granitos y mármoles.
- Asistencia y defensa jurídica: si forman parte de la póliza.
El seguro del propietario, por su parte, no tiene por qué cubrir las pertenencias personales del inquilino o los incidentes que provoque.
Cómo elegir el seguro de hogar adecuado si vives de alquiler
No necesitas asegurar lo que no te pertenece. Como inquilino, lo primero es identificar qué bienes son tuyos y qué responsabilidades quieres proteger.
Antes de contratar, revisa:
- Contenido asegurado: calcula aproximadamente cuánto valdría reponer tus pertenencias.
- Responsabilidad civil: comprueba el capital asegurado y las situaciones cubiertas.
- Asistencia: valora qué servicios incluye la póliza.
- Defensa jurídica: y qué supuestos.
- Exclusiones y límites: son tan importantes como las coberturas incluidas.
Si dudas entre si como inquilino te interesa el multirriesgo o el seguro a todo riesgo de hogar, normalmente basta con el primero.
| Si eres inquilino y quieres proteger… | Cobertura que debes buscar |
|---|---|
| Tus muebles y electrodomésticos. | Contenido. |
| Ropa, dispositivos y objetos personales. | Contenido. |
| Daños que puedas causar a otra persona. | Responsabilidad civil. |
| Daños que puedas causar a la vivienda del propietario. | Responsabilidad civil. |
| Asistencia ante determinados problemas en la vivienda. | Cobertura de asistencia en el hogar. |
| Reclamaciones relacionadas con determinados daños o conflictos. | Defensa jurídica. |
Alquiles o seas propietario: asegura tu hogar con Génesis
Vivir de alquiler no te obliga por ley a contratar un seguro de hogar. Sin embargo, una póliza protege tus pertenencias y los daños que provoques a terceros.
A esto se suman servicios que te pueden resultar especialmente útiles en el día a día:
- Asistencia en el hogar las 24 horas, incluidos servicios de cerrajero, electricista y fontanero de urgencia.
- Cobertura frente al robo en la vivienda, con protección de los bienes asegurados según las condiciones de la póliza.
- Daños eléctricos, incluidos determinados daños derivados de sobretensiones o caída de rayo.
- Asistencia informática, para ayudarte cuando tienes problemas con tus dispositivos.
Si quieres proteger tu vivienda, tus bienes o tu responsabilidad, consigue online el presupuesto del seguro de hogar Génesis. Paga solo por lo que necesitas.
TE INTERESA:
- Qué cubre el contenido de un seguro de hogar
- ¿El seguro de hogar cubre hurtos en la calle?
¿El seguro de hogar cubre los daños por agua del vecino de arriba?
Preguntas frecuentes sobre seguros de hogar si vives de alquiler
¿Tengo que contratar un seguro de hogar si vivo de alquiler?
No, si en el contrato no se exige. La Ley de Arrendamientos Urbanos no establece una obligación general de contratar un seguro de hogar por vivir de alquiler. Sin embargo, el contrato puede establecer determinadas condiciones sobre la contratación de un seguro.
¿Puede el propietario obligarme a contratar un seguro de hogar?
Puede establecer como condición del alquiler que el inquilino disponga de determinadas coberturas, siempre dentro del marco legal aplicable. Aunque debe estar por escrito en el contrato de alquiler antes de su firma.
¿Es lo mismo estar obligado por ley que estar obligado por el contrato de alquiler?
No. Una obligación legal se aplica porque así lo establece una norma. Una obligación contractual deriva de una condición acordada entre las partes. En el caso del seguro de hogar para inquilinos, la ley no establece una obligación general.
¿Qué pasa si no tengo seguro y se produce un daño en la vivienda alquilada?
La ausencia de seguro no elimina las responsabilidades que correspondan a propietario o inquilino. Si el daño es imputable al inquilino, este se hará cargo del coste de las reperaciones aunque no tenga una póliza que cubra esa responsabilidad.
¿El seguro de hogar del inquilino cubre los daños a terceros?
Puede hacerlo si la póliza incluye responsabilidad civil y el daño está dentro de los supuestos cubiertos. Revisa las condiciones de tu póliza.